

İzaha Davet Edilen Şirket Ne Yapmalı?
Vergide İzaha Davet Nedir?
Vergide izaha davet, vergi idaresinin elindeki bilgiler neticesinde mükellefin vergi ziyaına yol açtığına yönelik şüphe bulunması halinde doğrudan vergi incelemesi veya ceza işlemlerine başlanmadan önce mükelleften ilgili işlemlere ilişkin açıklama istenmesidir. İşbu uygulamanın temel amacı, vergisel uyuşmazlıkların büyümeden çözülmesi, hataların açıklanması veya düzeltilmesi ve gereksiz vergi incelemelerinin önüne geçilmesidir.
Vergide izaha davet, mükellef hakkında kesin şekilde tespit yapıldığını göstermez. Zira vergi idaresi yalnızca elindeki veriler nedeniyle açıklanması gereken bir durum bulunduğunu düşünmekte ve mükellefe kendisini açıklama fırsatı vermektedir. Bu nedenle izaha davet yazısı, doğrudan vergi cezası veya suç işlendiği anlamına gelmez.
Vergide izaha davet sonrasında mükellefin süresi içerisinde yapacağı açıklamalar, sunacağı belgeler ve gerektiğinde beyanlarını düzeltmesi, vergi incelemesinin hiç başlamamasına veya daha ağır yaptırımlarla karşılaşılmamasına katkı sağlayabilir. Buna karşılık, izahın yetersiz görülmesi halinde vergi incelemesi başlatılması ve sonrasında vergi ile ceza tarh edilmesi de mümkündür.
Şirketler Hangi Durumlarda İzaha Davet Edilir?
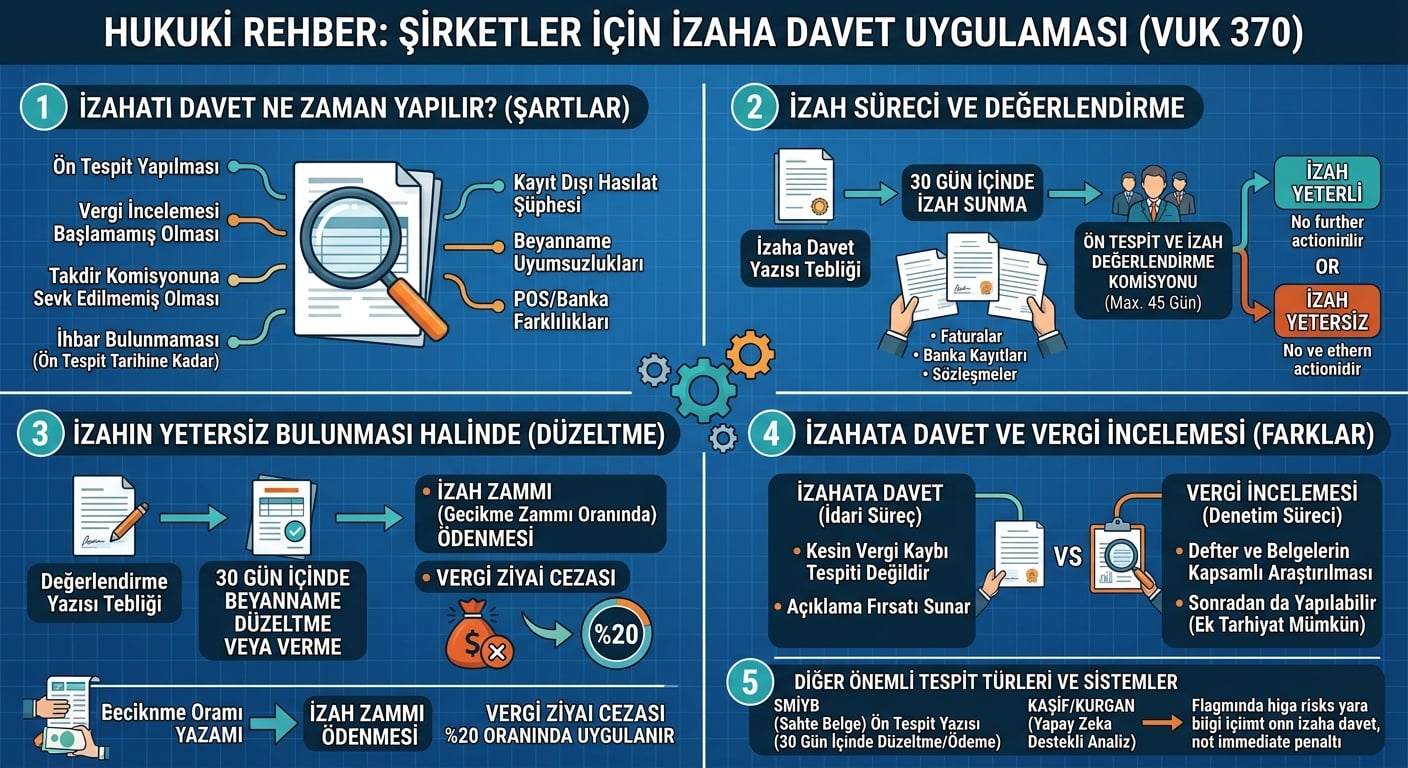
Her vergisel şüphe, izaha davet uygulamasına konu olmaz. Bir şirketin izaha davet edilebilmesi için Vergi Usul Kanunu ve ilgili düzenlemelerde öngörülen şartların birlikte gerçekleşmesi gerekir. Bu kapsamda öncelikle şirketin vergisel yükümlülüklerini eksik veya hatalı yerine getirerek vergi kaybına neden olmuş olabileceğini gösteren bilgi, belge veya bulgular bulunmalı ve bunlar üzerinden yetkili komisyon tarafından ön tespit yapılmalıdır.
Bunun yanında yapılacak olan ön tespite konu olan tarih bakımından şirket nezdinde vergi incelemesine başlanmamış ve takdir komisyonuna sevk işlemi yapılmamış olması gerekir. Aynı şekilde ön tespit tarihine kadar ihbarda da bulunulmamalıdır. Şirketin başka bir işlem nedeniyle incelemeye alınmış olması veya farklı bir konuda hakkında ihbar bulunması ise tek başına izaha davete engel değildir. Bu şartlar, her olayda kendi içinde değerlendirilir.
Kayıt dışı hasılat şüphesi, beyannameler arasındaki uyumsuzluklar, banka veya POS tahsilatları ile beyan edilen satışlar arasındaki farklılıklar ve vergiyi eksik hesaplamaya yol açabilecek işlemler izaha davete konu olabilir. Ancak böyle bir şüphenin bulunması, şirketin kesin olarak vergi kaybına neden olduğunu göstermez; izaha davet sürecinde şirketten bu durumun nedenlerini açıklaması istenir.
Vergi Usul Kanunu 370 Kapsamında Şirket İzaha Davet Uygulaması
Vergi Usul Kanunu’nun 370. maddesinde düzenlenen izaha davet uygulaması, belirli şüphelere dayanılarak bazı işlemler veya tarih aralığına mükelleften açıklama istemesi ve açıklamanın değerlendirilmesini kapsayan idari bir süreçtir. Bu uygulamanın amacı, vergi kaybı şüphesi bulunan işlemlerde şirkete olayın gerçek mahiyetini açıklama veya vergisel hatalarını kanunda öngörülen şartlarla düzeltme fırsatı tanınmasıdır.
İzaha davet sürecinde şirket, izaha davet yazısının tebliğinden itibaren 30 gün içerisinde idarenin tespitlerine ilişkin açıklamalarını sunabilir. Bu aşamada faturalar, banka kayıtları, ticari sözleşmeler, sevk irsaliyeleri, muhasebe kayıtları ve diğer deliller izahı desteklemek amacıyla ibraz edilebilir. Yapılacak açıklamanın yalnızca genel ifadelerden ibaret olmaması, tespit edilen farklılıkların nedenlerini somut bilgi ve belgelerle ortaya koyması önem taşır.
Süresinde sunulan izah, Ön Tespit ve İzah Değerlendirme Komisyonu tarafından en geç 45 gün içinde değerlendirilerek sonuca bağlanır. Şirketin vergi kaybına neden olmadığının ve beyanlarını düzeltmesini gerektiren bir durum bulunmadığının anlaşılması halinde, değerlendirme sonucu şirkete bildirilir ve söz konusu tespitle ilgili olarak vergi incelemesine veya takdir komisyonuna sevk işlemi yapılmaz.
Buna karşılık izahın yeterli bulunmaması halinde, değerlendirme sonucunu içeren yazının tebliğinden itibaren 30 gün içerisinde hiç verilmemiş beyannamelerin verilmesi veya eksik ya da yanlış beyanların düzeltilmesi mümkündür.
Kanunda öngörülen beyan şartlarının yerine getirilmesi ve ödeme süresi geçmiş vergilerin aynı süre içerisinde izah zammıyla birlikte ödenmesi halinde, vergi ziyaı cezası kayba uğratılan verginin %20’si oranında uygulanır. İzah zammı, ödemenin geciktiği her ay ve ay kesri için kanuni gecikme zammı oranı üzerinden hesaplanır.
Şirket İzaha Davet ile Şirket Vergi İncelemesi
İzaha davet ile vergi incelemesi, birbirleriyle bağlantılı olmakla birlikte farklı hukuki süreçlerdir. İzaha davet, vergi kaybına işaret eden ön tespitler hakkında şirketten açıklama istenmesini ve bu açıklamanın değerlendirilmesini sağlar. Bu nedenle şirkete izaha davet yazısı gönderilmesi, yazıya konu işlem hakkında vergi incelemesine başlandığı veya şirketin vergi kaybına neden olduğunun kesin olarak belirlendiği anlamına gelmez.
Vergi incelemesi ise şirketin ödemesi gereken vergilerin doğruluğunun araştırıldığı ayrı bir denetim sürecidir. İnceleme sırasında yetkili görevliler, yalnızca izaha davet aşamasında sunulan açıklamalarla sınırlı kalmaksızın şirketin yasal defterlerini, muhasebe kayıtlarını, faturalarını ve diğer belgelerini inceleyebilir. Ancak bu araştırma, incelemenin konusu ve kapsamıyla sınırlı olarak yürütülür. Yani her inceleme şirketin bütün işlemlerinin araştırılacağı anlamına gelmez.
İzaha davet, her vergi incelemesi öncesi uygulanması zorunlu bir süreç değildir. Bu kapsamda izaha davet yapılmadan doğrudan vergi incelemesi başlatılması mümkündür. Ayrıca izaha davet kapsamında beyanların düzeltilmesi ve indirimli ceza uygulanması da sonradan vergi incelemesi yapılmasına ve gerektiğinde ek tarhiyat yapılmasına engel oluşturmaz.
İzaha Davet Yazısı, Bilgi İsteme Yazısı ve Ön Tespit Yazısı
İzaha davet yazısı, VUK 370/a kapsamında, vergi kaybına işaret eden ön tespitlerin açıklanması için gönderilir. Şirkete, yazının tebliğinden itibaren 30 gün içinde izah sunmaimkanı tanınır. İzahın yetersiz bulunması halinde, indirimli cezadan yararlanmak için gerekli beyan ve ödeme işlemlerine ilişkin 30 günlük süre, değerlendirme sonucunun tebliğiyle başlar.
Bilgi isteme yazısı, VUK 148 gibi bilgi istemeye ilişkin hükümlere dayanılarak belirli işlemler hakkında bilgi ve belge toplanmasını amaçlar. KURGAN kapsamında gönderilen bilgi isteme yazıları da bu niteliktedir. Bu yazılar kendiliğinden VUK 370 kapsamında sayılmaz; cevap süresi ve yükümlülükler, yazının hukuki dayanağına ve içeriğine göre belirlenir.
VUK 370/b kapsamındaki sahte veya muhteviyatı itibariyle yanıltıcı belge (SMİYB) ön tespit yazısı ise kanuni şartları taşıyan sahte veya muhteviyatı itibarıyla yanıltıcı belge kullanımı tespitlerine ilişkindir. İndirimli cezadan yararlanmak için gerekli beyannamelerin verilmesi veya düzeltilmesi ve ödeme süresi geçmiş vergilerin izah zammıyla ödenmesi, yazının tebliğinden itibaren 30 gün içinde gerçekleştirilmelidir. Ayrıca bir değerlendirme sonucu beklenmez; yalnızca açıklama sunulması bu süreyi uzatmaz.
İzaha Davete Cevap Verilmesi
VUK 370/a kapsamında izaha davet edilen şirket, yazının tebliğinden itibaren 30 gün içinde yetkili Ön Tespit ve İzah Değerlendirme Komisyonuna açıklamalarını sunmalıdır. İzah yazılı veya sözlü yapılabilir. Sözlü açıklamalar, izahı yapan kişi ile komisyonun imzaladığı bir tutanakla kayda alınır. Yazılı cevap ise izaha davet yazısını gönderen mercie, şirketi temsile yetkili kişi veya vekili tarafından sunulmalıdır.
Cevapta izaha davet yazısının tarih ve sayısı belirtilmeli, her tespit ayrı şekilde cevaplandırılmalıdır. İşlemlerin hangi döneme ait olduğu, tutarları ve varsa idarenin tespitleriyle şirket kayıtları arasındaki farklılıkların nedenleri açıklanmalıdır. Genel ifadeler yerine, açıklamaları destekleyen fatura, banka dekontu ve muhasebe kayıtları gibi belgelerle somut bağlantı kurulmalıdır. Sunulan dilekçe ve eklerinin bir örneği ile başvurunun süresinde yapıldığını gösteren belge saklanmalıdır.
KAŞİF ve KURGAN Kapsamında Şirketlerin Vergisel Risklerinin Değerlendirilmesi
KAŞİF, Gelir İdaresi Başkanlığının yapay zeka destekli analiz uygulamasıdır. Sahte fatura düzenleme girişimleri ve haksız KDV iadesi talepleri gibi risklerin erken aşamada belirlenmesinde kullanılır. KURGAN ise Vergi Denetim Kurulu tarafından geliştirilen, işlemler üzerinden risk değerlendirmesi yapan bir sistemdir. Elektronik faturalar, defter kayıtları, banka hareketleri ve diğer veriler değerlendirilerek riskli görülen işlemler hakkında bilgi ve belge istenebilir.
Yapay ceza destekli araçlarla yapılan risk tespiti, tek başına şirketin sahte belge kullandığını veya vergi kaybına neden olduğunu göstermez. Şirket, sorgulanan işlemleri belirleyerek mal teslimini veya hizmetin yerine getirildiğini gösteren belgeleri muhasebe kayıtlarıyla beraber açıklamalıdır.
KURGAN Kapsamında Riskli Görülen Faturalar İçin Açıklama Sunulması
KURGAN tarafından VUK m.148’e dayanılarak gönderilen bilgi isteme yazıları, VUK 370 kapsamındaki izaha davet yazılarından farklıdır. Bu nedenle izaha davetteki 30 günlük süre ve %20 oranındaki vergi ziyaı cezası uygulaması, bu yazılar bakımından kendiliğinden geçerli olmaz. Şirket, öncelikle yazının hukuki dayanağını ve istenen bilgileri incelemeli, cevabını yazıda belirtilen süre içerisinde ilgili mercie sunmalıdır.
Yapılacak açıklamada faturaların defterlere ve beyanlara dahil edilip edilmediği, varsa iade veya düzeltme işlemleri belirtilmelidir. İşlemin gerçekliğini göstermek için mal alımlarında sözleşmeler, teslim ve taşıma belgeleri, ödeme kayıtları dilekçeye eklenmelidir. Her belgenin ilgili faturayla bağlantısı gösterilmelidir.
KAŞİF ve KURGAN Tespitlerinin Şirket Vergi İncelemesi
KAŞİF ve KURGAN kapsamında belirlenen riskler, şirketlerin vergi incelemesine sevk edilmesinde ve incelenecek işlemlerin belirlenmesinde kullanılabilir. Ancak risk tespiti yapılması veya bilgi isteme yazısı gönderilmesi, tek başına şirket hakkında vergi incelemesine başlandığı anlamına gelmez. Vergi incelemesinin konusu ve incelemeye başlanıldığı, şirkete yazılı olarak bildirilir.
KURGAN kapsamında alıcı şirketten alınan bilgi ve belgeler, faturayı düzenleyen satıcı hakkındaki denetimlerde de değerlendirilir. Elde edilen bulgulara göre alıcı şirket ayrıca incelemeye alınabilir. İncelemede, sistemin işaret ettiği risklerin yanında işlemin gerçek mahiyeti, muhasebe kayıtları, teslim ve ödeme belgeleri ile şirketin açıklamaları birlikte değerlendirilmelidir. Şirketin daha önce sunduğu açıklama ve belgeler de inceleme dosyasında dikkate alınmalıdır.
Şirket İzaha Davet Yazısına Nasıl Cevap Verilir?
İzaha davet yazısının tebliğ edilmesi, şirket hakkında kesin olarak vergi ziyaı tespit edildiği anlamına gelmemekle birlikte, vergi idaresinin belirli hususlarda açıklama beklediğini göstermektedir. Bu nedenle şirketlerin ilk olarak izaha davet yazısında belirtilen tespitleri dikkatle incelemesi, hangi işlem veya belgelerin şüphe konusu yapıldığını doğru şekilde belirlemesi gerekir. Sürecin başlangıcında yapılacak hatalı veya eksik değerlendirmeler, ilerleyen aşamalarda vergi incelemesi ve cezai işlemlerle karşılaşılmasına neden olabilir.
İzahı istenen işlemlerin doğru şekilde tespit edilmesiyle ilgili işlemlere ait muhasebe kayıtları, faturaları, banka hareketleri, ticari sözleşmeleri, sevk irsaliyeleri ve diğer ilgili belgeleri gözden geçirilmelidir. Belgeler üzerinden vergi idaresinin ileri sürdüğü tespitlerin gerçeği yansıtıp yansıtmadığı araştırılmalı, varsa maddi hata, belge eksikliği veya yanlış değerlendirmeler somut delillerle ortaya konulmalıdır. Bu aşamada yapılacak izahın yalnızca genel açıklamalardan ibaret olmaması, iddiaları destekleyen belgelerle güçlendirilmesi büyük önem taşır.
Şirket İzaha Davet Cevap Dilekçesi Nasıl Hazırlanır?
İzaha davet cevap dilekçesi hazırlanacağında ilk olarak izaha davet yazısında belirtilen tespitlerin dikkatle incelenmesi, hangi işlem veya belgelerin şüphe konusu yapıldığının doğru tespit edilmesi gerekmektedir. Dilekçe şirketin genel faaliyetlerine ilişkin değil, vergi idaresinin açıklama istediği hususlara ilişkin olmalıdır.
Dilekçe, izaha davet yazısını gönderen Ön Tespit ve İzah Değerlendirme Komisyonuna hitaben hazırlanmalıdır. Şirketin unvanı, vergi kimlik numarası ve iletişim bilgileri ile yazının tarih, sayısı ve tebliğ tarihi dilekçede muhakkak yer almalıdır. Açıklama istenen vergi türü, dönem ve işlemlerin de açıkça gösterilmesi, sunulan izahın ilgili tespitle ilişkilendirilmesini kolaylaştırır.
Dilekçenin açıklamalar bölümünde idarenin tespitlerine ayrı ayrı cevap verilmelidir. İşlemlere ilişkin muhasebe kayıtları, faturalar, banka hareketleri, ticari sözleşmeler, sevk irsaliyeleri ve sair ilgili belgeler üzerinden tespitlerin gerçeği yansıtmadığı ortaya konulmalıdır. Varsa maddi hata veya yanlış değerlendirmelerin belgelerle açıklanarak tespitlerin hatalı olduğu vurgulanmalıdır. Bu aşamada yapılacak izahın yalnızca yazılı açıklamalardan ibaret kalmaması, açıklamaları destekleyen belgelerle güçlendirilmesi büyük önem taşır. Ekler numaralandırılarak hangi belgenin hangi açıklamayı desteklediği dilekçe içerisinde gösterilmelidir.
Sonuç bölümünde şirketin talebi açıkça belirtilmelidir. Vergi kaybı bulunmadığı savunuluyorsa, sunulan açıklama ve belgeler doğrultusunda izahın yeterli kabul edilmesi ve ilgili tespit bakımından vergi incelemesine veya takdir komisyonuna sevk işlemi yapılmaması istenebilir.
Dilekçe ve ekleri, izaha davet yazısının tebliğinden itibaren en geç 30 gün içerisinde ilgili komisyona sunulmalıdır. Sunulan belgelerin kendi içinde tutarlı olması ve işlemin gerçek mahiyetini ortaya koyması izahın amacına ulaşması bakımından önem taşımaktadır.
İzaha Davet Cevap Dilekçesine Hangi Belgeler Eklenir?
İzaha davet sürecinde yapılacak en önemli şey, idarenin tespitlerini çürütecek veya açıklayacak somut delillerin sunulmasıdır. Sadece genel nitelikte açıklamalar yapmak çoğu zaman yeterli olmaz. Bu nedenle izah dilekçesinin, olayın gerçek mahiyetini ortaya koyan belge ve kayıtlarla desteklenmesi gerekir.
Sunulabilecek belgeler, izaha davetin konusuna göre değişiklik göstermekle birlikte; faturalar, e-faturalar, ticari sözleşmeler, sipariş formları, sevk irsaliyeleri, teslim tutanakları, taşıma belgeleri, banka hesap hareketleri, ödeme dekontları, cari hesap ekstreleri, muhasebe kayıtları ve ticari yazışmalar sunulabilecek önemli belgelerdendir.
Örneğin sahte fatura kullanıldığı iddiasında, malın gerçekten teslim edildiğini gösteren sevk irsaliyeleri, taşıma belgeleri ve banka ödemeleri büyük önem taşırken; kayıt dışı hasılat iddiasında banka hareketleri, POS kayıtları, muhasebe kayıtları ve satış belgeleri ön plana çıkabilir. Bu nedenle her izaha davet dosyasında, idarenin ileri sürdüğü tespitlere uygun bir delil stratejisi belirlenmelidir.
Sunulan belgelerin kendi içinde tutarlı olması ve ticari işlemin ekonomik gerçekliğini ortaya koyması büyük önem taşır. Çelişkili kayıtlar veya eksik belgeler, yapılan açıklamanın inandırıcılığını azaltabilir. Bu nedenle izah dilekçesi hazırlanırken yalnızca belge sayısına değil, belgelerin idarenin tespitlerini hangi yönüyle çürüttüğüne de özellikle dikkat edilmelidir.
Şirket İzahında Ticari Defterler ve Muhasebe Kayıtlarının Sunulması
İzaha davet sürecinde ticari defterler ve muhasebe kayıtları, şirketin açıklamalarını destekleyen önemli deliller arasındadır. Bu kayıtlar üzerinden izahı istenen işlemin hangi tarihte, hangi tutarla yapıldığı ortaya konulabilir. Bu bakımdan şirketin, idarenin tespitleriyle ilgili kayıtlarını inceleyerek açıklamalarını destekler defter, kayıt ve muhasebe belgelerini izah dilekçesi ekinde sunması önem taşır.
Sunulacak kayıtlar, izaha davetin konusuna göre değişiklik göstermekle birlikte; yevmiye defteri ve büyük defterin ilgili kayıtları, muhasebe fişleri, cari hesap ekstreleri, mizanlar ve stok kayıtlarından yararlanılabilir. İlgili kayıtların dönemleri, tarihleri, tutarları ve varsa yevmiye maddesi numaraları belirtilerek dilekçedeki açıklamalarla bağlantısı kurulmalıdır.
Sunulan kayıtların kendi içinde tutarlı olması ve işlemin gerçek mahiyetini ortaya koyması çok önemlidir. Muhasebe kaydı, tek başına işlemin gerçekleştiğini ispatlamaz. Bu sebeple işbu kayıtlar; fatura, banka hareketleri, sözleşme ve sair belgelerle mümkün olduğunca desteklenmelidir.
Şirket İzahında Banka Hareketleri ve Tahsilatların Açıklanması
Banka hesap hareketleri ile beyan edilen hasılat arasında farklılık bulunması, şirketten açıklama istenmesine neden olabilmektedir. Bu kapsamda açıklama istenen para girişlerinin kim tarafından, hangi işlem nedeniyle ve hangi tarihte gönderildiği belirlenmeli; ilgili tutarların muhasebe kayıtlarına ve beyannamelere nasıl yansıtıldığı ortaya konulmalıdır.
Şirket hesabına gelen her para, doğrudan satış hasılatı olarak kabul edilemez. Örneğin şirketin kendi hesapları arasındaki transferler, kullanılan banka kredileri, ortak tarafından şirkete verilen borçlar veya sermaye ödemeleri, mal ve hizmet satışından elde edilen tahsilatlardan farklı niteliktedir. Ayrıca önceki dönemlerde kayıtlara alınmış bir alacağın sonradan tahsil edilmesi de banka hareketleri ile ilgili dönemin satışları arasında farklılık oluşturabilir. Bu gibi durumların bulunması halinde işlemin niteliğinin banka dekontları, kredi veya borç sözleşmeleri, sermaye ödemesine ilişkin belgeler, muhasebe kayıtları gibi somut belgelerle açıklanması gerekir.
Şirket İzahında Fatura, Sözleşme ve Sevk İrsaliyelerinin Değerlendirilmesi
İzaha davet sürecinde fatura, sözleşme ve sevk irsaliyeleri beraberce değerlendirilerek işlemin varlığını ortaya koyabilir. Bu kapsamda sözleşme taraflar arasındaki işin kapsamını ve hacmini belirtirken fatura ise mal veya hizmet karşılığı borçlanılan bedeli ortaya koyar. Buna karşılık sevk irsaliyesi de sözleşmeye ve faturaya uygun şekilde mal hareketlerini açıklamaya yardımcı olur. Bu bakımdan sayılan belgeler beraberce izah istenen konuyu net şekilde açıklamaya yardımcı olabilir.
Belgelerde yer alan taraf, tarih, işlem konusu ve miktar bilgileri karşılaştırılmalı; varsa farklılıkların nedenleri açıklanmalıdır. Kısmi teslim, iade veya sözleşme değişikliği gibi durumlar somut belgelerle ortaya konulmalıdır. Örneğin aynı faturaya konu malların farklı tarihlerde sevk edilmesi halinde, ilgili irsaliyelerin hangi faturayla bağlantılı olduğu belirtilmelidir. Ayrıca muhakkak sunulan belgeler kendi içinde tutarlı olmalı ve sunulan belgeler birbirini desteklemelidir.
Şirket İzahında Gerçek Mal Teslimi ve Hizmetin İspatlanması
İzaha davet sürecinde şirket, açıklama istenen işlemin gerçek bir ticari faaliyete dayandığını somut delillerle ortaya koymalıdır. Mal tesliminin ispatında işlemin niteliğine göre sevk irsaliyeleri, taşıma belgeleri, teslim tutanakları, depo giriş ve çıkış kayıtları ile stok kayıtlarından yararlanılabilir. Malın kimden alındığı, kim tarafından taşındığı, nerede ve kime teslim edildiği açıklanmalı; belgelerdeki tarih ve miktar bilgileri arasında bağlantı kurulmalıdır. Malın daha sonra satılması veya üretimde kullanılması da ilgili kayıtlarla gösterilerek izah güçlendirilebilir.
Hizmet alımlarında ise hizmetin kim tarafından, hangi tarihlerde ve ne şekilde yerine getirildiği açıklanmalıdır. Hazırlanan raporlar, projeler, çalışma kayıtları, iş teslim tutanakları ve ticari yazışmalar, hizmetin gerçekten yapıldığını destekleyen deliller arasında yer alabilir. Sunulan delillerin ilgili fatura, sözleşme, ödeme ve muhasebe kayıtlarıyla bağlantılı olması, işlemin gerçek mahiyetinin ortaya konulması bakımından önem taşır.
İzaha Davet Edilen Şirketin Kayıtları ile Vergi İdaresi Tespitleri Arasındaki Farklılıklar
Vergi idaresinin tespitleri ile şirketin kayıtları arasında farklılık bulunması, tek başına vergi kaybına neden olunduğunu kesin olarak göstermez. Öncelikle idarenin hangi işlem, dönem ve tutarları esas aldığı belirlenmeli; bunlar şirketin muhasebe kayıtları, beyannameleri ve ilgili belgeleriyle karşılaştırılmalıdır. Karşılaştırmanın aynı işlemleri ve dönemleri kapsaması, farklılığın doğru şekilde değerlendirilmesi bakımından önem taşır.
Bazı durumlarda görünen uyumsuzluklar muhasebe kayıtlarının zamanlamasından, iptal edilen işlemlerden, iade süreçlerinden veya teknik hatalardan kaynaklanabilir. Örneğin KDV dahil tahsilatların KDV hariç satış tutarlarıyla karşılaştırılması ya da önceki döneme ait bir alacağın sonradan tahsil edilmesi, tutarlar arasında farklılık oluşturabilir. Bu nedenle tespit edilen farkın kaynağı araştırılmalı ve açıklama ilgili belgelerle desteklenmelidir.
Şirket, farklılıkların nedenlerini izah dilekçesinde işlem bazında açıklamalıdır. Gerektiğinde idarenin esas aldığı tutar, şirket kayıtlarındaki karşılığı ve farkın nedeni bir karşılaştırma tablosuyla gösterilebilir. Her açıklamanın ilgili fatura, banka hareketi veya muhasebe kaydıyla bağlantısı kurulmalıdır. Bu aşamada yalnızca idarenin tespitlerinin hatalı olduğunu belirtmek yeterli olmayıp, hatanın hangi işlemden kaynaklandığının net şekilde açıklanması gerekir.
Şirket İzaha Davet Cevap Dilekçesi Örneği
Aşağıdaki örnek, VUK 370/a kapsamında vergi kaybı bulunmadığı yönünde açıklama sunacak şirketler için hazırlanmıştır. Dilekçe, izaha davet yazısındaki tespitlere göre uyarlanmalı; açıklamalar ilgili kayıt ve belgelerle desteklenmelidir.
…… ÖN TESPİT VE İZAH DEĞERLENDİRME KOMİSYONU BAŞKANLIĞINA
İZAHTA BULUNAN ŞİRKET : [Şirketin ticaret unvanı]
VERGİ DAİRESİ VE VERGİ NUMARASI : […]
ADRES : […]
AÇIKLAMALAR
Başkanlığınızın […] tarihli ve […] sayılı izaha davet yazısı, şirketimize […] tarihinde tebliğ edilmiştir. Yazıda, […] dönemine ilişkin olarak [idarenin açıklanmasını istediği husus kısaca belirtilmelidir] konusunda izah istenmiştir. Kanuni süre içerisinde açıklamalarımızı sunuyoruz.
Ön tespite konu işlemlerin gerçek mahiyeti [işlemin tarafları, tarihi, tutarı ve ticari niteliği belirtilerek açıklanmalıdır] şeklindedir. Bu işlemlere ilişkin [fatura, sözleşme, banka dekontu veya diğer belgeler], dilekçemiz ekinde sunulmaktadır.
İdarenin tespiti ile şirketimizin kayıtları arasındaki farklılık, [somut neden açıklanmalıdır] hususundan kaynaklanmaktadır. Ek […] olarak sunulan […] tarihli belge, [belgenin hangi hususu açıkladığı belirtilmelidir] durumunu göstermektedir. İlgili tutarların muhasebe kayıtları ve beyannamelerle bağlantısı da ekli açıklama ve karşılaştırma tablosunda gösterilmiştir.
Açıklanan nedenlerle, ön tespite konu işlemler bakımından vergi kaybı bulunmamaktadır. Birden fazla tespit bulunması halinde, her bir tespite ilişkin açıklamalarımız ve bunları destekleyen belgeler ayrıca sunulmuştur.
NETİCE VE TALEP : Yukarıda açıklanan nedenler ve ekli belgeler doğrultusunda izahımızın yeterli bulunmasını, ön tespite konu hususlar bakımından vergi ziyaı bulunmadığının kabulünü ve değerlendirme sonucunun şirketimize tebliğini arz ederiz.[Tarih]
Şirket Unvanı
Şirket Yetkilisinin Adı
İmza
EKLER :
1- İzaha davet yazısı örneği,2- Tespit konusu işlemlere ilişkin belgeler,3- Muhasebe kayıtları, beyanname örnekleri,4- Temsil yetkisini gösteren belge
Sahte Fatura Kullanımına İlişkin Ön Tespit Yazısı Nedir?
Sahte fatura kullanımına ilişkin ön tespit yazısı, şirketin belirli alımlarında sahte belge kullanmış olabileceğine ilişkin bulguların bildirildiği sahte veya muhteviyatı itibariyle yanıltıcı belge (SMİYB) ön tespit yazısıdır. İşbu yazı, genel izaha davet yazısından farklı bir süreci başlatır.
SMİYB Ön Tespit Yazısı, VUK 370/b kapsamında kanuni şartları taşıyan şirketlere yetkili komisyon tarafından gönderilir. Şirkete, ilgili beyanlarını düzeltme ve şartlarını yerine getirerek indirimli vergi ziyaı cezasından yararlanma imkanı tanır.
Ön tespit yazısı, tek başına şirketin sahte fatura kullandığını kesin olarak göstermez. Şirket, tespit konusu işlemleri ve dayanak belgeleri inceleyerek açıklamalarını hazırlamalıdır. Bununla birlikte indirimli cezadan yararlanmak için gerekli beyan ve ödeme işlemlerine ilişkin 30 günlük süre yazının tebliğiyle başlar; yalnızca açıklama sunulması bu süreyi uzatmaz.
Sahte ve Muhteviyatı İtibarıyla Yanıltıcı Belge Kullanımı
Sahte belge, gerçekte olmayan bir işlemi yapılmış gibi gösteren belgedir. Muhteviyatı itibarıyla yanıltıcı belge ise gerçek bir işlemi nitelik veya miktar bakımından gerçeğe aykırı yansıtan belgedir. Örneğin, teslim edilen mal miktarının faturada, gerçekte olduğundan daha fazla gösterilmesi yanıltıcı belge kapsamında değerlendirilir.
Bu tür belgelerin kullanımına ilişkin yapılan ön tespitler, VUK m.370/a kapsamındaki genel izaha davetten farklı usule tabidir. Bu kapsamda vergiler hariç yıllık belge tutarı toplamı 2026 yılı için 870.000 TL’yi geçmiyorsa veya bu sınırı aşsa bile ilgili yıldaki toplam mal ve hizmet alışlarının %5’ini aşmıyorsa, VUK 370/b kapsamında sahte veya muhteviyatı itibariyle yanıltıcı belge (SMİYB) ön tespit yazısı gönderilir. Bu yazı, genel izaha davet yazısından farklı bir süreci başlatır.
Bu kapsamda yazının tebliğinden itibaren 30 gün içinde gerekli beyannamelerin verilmesi veya düzeltilmesi ve ödeme süresi geçmiş vergilerin izah zammıyla ödenmesi halinde, vergi ziyaı cezası kayba uğratılan verginin %20’si oranında kesilir. Ayrıca bir değerlendirme sonucunun tebliği beklenmez.
Bu cezalar için uzlaşmaya başvurulamaz; şartları varsa cezada indirim uygulanabilir. Tespit konusu bakımından pişmanlıktan yararlanılamaz. Beyan ve ödeme yapılması, sonradan vergi incelemesine veya şartları oluşmuşsa ceza soruşturmasına engel değildir.
Fatura Düzenleyen Firmanın Riskli Görülmesi Hâlinde Şirketin Açıklaması
Faturayı düzenleyen firmanın riskli görülmesi, faturayı kullanan şirketin otomatik olarak sahte fatura kullandığı anlamına gelmez. Firma hakkındaki olumsuz Vergi Tekniği Raporu, ilgili faturaların düzenlendiği dönem ve işlemin özellikleriyle birlikte değerlendirilmelidir. Bu nedenle şirketin açıklaması, faturaya konu mal veya hizmet alımının gerçekten gerçekleştiğini gösteren delillere dayanmalıdır.
Şirket yapacağı açıklamada ilgili firmayla ticari ilişkisinin nasıl kurulduğunu, hangi mal veya hizmetlerin alındığını, teslimin nasıl gerçekleştiğini ve ödemelerin ne şekilde yapıldığını açıklamalıdır. Açıklamada taraflar arasındaki sözleşmeler, sipariş formları, sevk irsaliyeleri, ödeme kayıtları ve sair ilgili belgeler destekleyici olarak sunulabilir. Ayrıca sahte olduğuna ilişkin şüphe uyandıran faturada belirtilen malın satıldığını veya üretimde kullanıldığını gösteren belgeler, izah için önemli delillerdendir.
Bu aşamada yalnızca faturayı düzenleyen firma hakkındaki tespitlere itiraz edilmemeli, şirketin kendi işlemlerinin gerçekliği somut şekilde ortaya konulmalıdır. Sunulan delillerin birbirini desteklemesi ve faturaya konu ticari işlemin gerçek mahiyetini ortaya koyması büyük önem taşımaktadır.
Şirketlerde İzaha Davet ve Vergi İncelemesi Sebepleri
Vergi idaresi tarafından yapılan analizler, elektronik denetimler, karşılaştırmalar veya kendisine ulaşan bilgi ve belgeler nedeniyle şirketin vergisel yükümlülüklerini eksik ya da hatalı şekilde yerine getirdiği şüphesi meydana gelebilir. İşbu şüphe nedeniyle şirketin izaha davet edilmesi veya vergi incelemesi başlatılması gündeme gelebilir. Ancak şüphenin varlığı, şirketin kesin olarak vergi kaybına neden olduğu anlamına gelmez.
Kayıt dışı hasılat veya satış şüphesi, banka ve POS tahsilatlarıyla beyan edilen tutarlar arasındaki farklılıklar, beyannameler arasındaki uyumsuzluklar ve elektronik belge kayıtlarıyla şirket kayıtlarının örtüşmemesi, izah istenmesine neden olabilecek hususlardandır. Şirketin gider gösterdiği işlemlerin gerçekliği veya KDV indirimlerinin dayanağı hakkında şüphe bulunması da vergi incelemesini gündeme getirebilir. İzah veya inceleme gerektirecek şüphelerin neler olduğu net şekilde belirlenmemiş olup bu hususta idarenin takdir yetkisi bulunmaktadır.
KDV İndirimleri Nedeniyle İzaha Davet Edilen Şirketin Belgeleri
KDV indirimleri nedeniyle izaha davet edilen şirket, öncelikle sorgulanan faturaları ve bunların hangi dönemde indirim konusu yapıldığını belirlemelidir. KDV indirimi, kural olarak usulüne uygun belgeye dayanmalı; vergi belgede ayrıca gösterilmeli ve belge kanuni defterlere kaydedilmelidir. Bu nedenle faturalar, ilgili muhasebe kayıtları ve KDV beyannameleri birlikte sunularak indirim tutarının kayıtlarla bağlantısı açıklanmalıdır.
Eğer idare tarafından işlemin gerçekliğinden şüpheleniliyorsa sözleşme, sevk irsaliyesi, teslim tutanağı, ödeme kayıtları gibi belgelerle işlemin varlığı ortaya konulmalıdır. Her belgenin hangi faturayı ve işlemi desteklediği gösterilmelidir. Faturanın bulunması tek başına indirim hakkını kesinleştirmez; işlemin gerçekliği ve diğer kanuni indirim şartları da değerlendirilir.
Kayıt Dışı Hasılat Nedeniyle Şirket İzaha Davet Başvurusu
Kayıt dışı hasılat tespiti, şirketlerin izaha davet edilmesine neden olan önemli durumlardan biridir. Vergi idaresi, şirketin elde ettiği gelirlerin tamamını yasal defter ve beyannamelerine yansıtmadığı yönünde somut emareler tespit ederse, şartların bulunması halinde doğrudan vergi incelemesine başlamadan önce izaha davet yoluna başvurabilir.
Kayıt dışı hasılat iddiaları çoğu zaman e-fatura ve e-arşiv kayıtları, POS cihazı verileri, banka hesap hareketleri ve karşıt incelemeler sonucunda ortaya çıkmaktadır. Örneğin banka hesaplarına giren tutarların beyan edilen hasılatla uyumlu olmaması, tahsil edilen bedellerin kayıtlara alınmaması veya gerçekleştirilen satışların bir kısmının faturalandırılmadığının tespit edilmesi halinde vergi idaresi izaha davet sürecini başlatabilir.
İzaha davet yazısını alan şirket, idarenin tespit ettiği farklılıkların nedenlerini somut belgelerle açıklamalıdır. Bazı durumlarda görünen uyumsuzluklar muhasebe kayıtlarının zamanlamasından, iptal edilen işlemlerden, iade süreçlerinden veya teknik hatalardan kaynaklanabilir. Bu nedenle şirketin muhasebe kayıtları, banka hareketleri, ticari belgeleri ve diğer delilleri birlikte değerlendirerek kapsamlı bir izah sunması önem taşımaktadır.
Banka Hesabına Gelen Paralar Nedeniyle Şirket İzaha Davet
Banka hesabına giren tutarlar ile betan edilen hasılat arasında şüpheli farklılıklar bulunması izaha davete neden olabilir. Hesaba gelen her para satış geliri değildir. Banka kredileri, ortaklardan alınan borçlar, sermaye ödemeleri ve şirketin kendi hesapları arasındaki transferler ayrı değerlendirilmelidir.
İzah dilekçesinde açıklanması istenen para girişlerinin tarihi, tutarı ve kaynağı gösterilmelidir. Açıklama banka dekontları, kredi veya borç sözleşmeleri, sermayeye ilişkin belgeler ve muhasebe kayıtlarıyla desteklenmelidir. Önceki dönem satışlarına ait tahsilatlar da ilgili fatura ve beyanlarla ilişkilendirilerek aynı tutarın yeniden hasılat olarak değerlendirilmesine yol açabilecek belirsizlikler giderilmelidir.
POS Tahsilatları ile Beyan Edilen Ciro Arasındaki Farkların İzahı
POS tahsilatları ile beyan edilen cironun farklı olması, tek başına kayıt dışı hasılat bulunduğunu göstermez. Fark; KDV dahil tahsilatların KDV hariç ciroyla karşılaştırılmasından, avanslardan, önceki dönem satışlarının sonradan tahsil edilmesinden veya iptal ve iadelerden kaynaklanabilir. Bu nedenle karşılaştırılan tutarların kapsamı ve ilgili olduğu dönemler belirlenmelidir.
İzah hazırlanırken POS dökümleri, banka hesap hareketleri ve beyannameler üzerinden tablo ile açıklama yapılmalıdır. POS işleminin brüt tutarı, banka komisyonu ve hesaba geçen net tutar ayrı gösterilmelidir. Avanslar ve önceki dönem alacaklarına ilişkin tahsilatlar ilgili sözleşme, fatura ve muhasebe kayıtlarıyla ortaya konulmalıdır.
Şirket Ortaklarıyla Yapılan İşlemler ve Ortaklar Cari Hesabının İzahı
Ortaklar cari hesabı, şirket ile ortakları arasındaki borç ve alacak hareketlerinin izlendiği muhasebe hesaplarını ifade eder. Şirketin ortağa borç vermesi veya ortağın şirkete borç sağlaması bu hesaplarda takip edilen işlemlerdendir.
Ortaklar cari hesabına yönelik izah hazırlanırken şirketin ortaktan alacağı ile ortağa borcu ayrı ayrı açıklanmalıdır. Hesap hareketlerinin borç verme, geri ödeme veya şirket giderlerinin ortak tarafından karşılanması gibi hangi nedenden kaynaklandığı açık şekilde belirtilmelidir. Hesapta bakiye bulunması tek başına vergi kaybını göstermez. Bakiyenin gerçek nedeni ve işlemin vergisel sonuçları belgelerle açıklanmalıdır.
Kurumlar Vergisi Beyannamesindeki Farklılıklar Nedeniyle İzaha Davet
Kurumlar vergisi beyannamesindeki hasılat, gider, zarar veya indirim gibi bilgilerin idarenin elindeki verilerle uyuşmaması, izaha davete neden olabilir. Hasılatın eksik gösterilmesi, vergi açısından indirilemeyen giderlerin kazanca eklenmemesi gibi sebepler izah istenmesine neden olabilir.
Ticari kar ile vergi matrahının farklı olması tek başına vergi kaybını ispatlamaz. Bu durumda sunulacak izah dilekçesinde ticari kardan vergi matrahına nasıl ulaşıldığı açıklanmalı, farkın nedeni hesaplama ve belgelerle ortaya konulmalıdır. İlgili gider belgeleri, önceki dönem beyannameleri ve kullanılan indirim veya istisnanın şartlarını gösteren belgeler sunulmalıdır.
Şirketin İzahının Yeterli Bulunmasının Sonuçları
Ön Tespit ve İzah Değerlendirme Komisyonu tarafından şirketin sunduğu açıklama ve belgeler sonucunda vergi kaybı bulunmadığının anlaşılması halinde, izaha davet süreci şirket lehine sonuçlanır. Değerlendirme sonucunu içeren yazı şirkete tebliğ edilir ve söz konusu tespitle ilgili olarak vergi incelemesine veya takdir komisyonuna sevk işlemi yapılmaz.
Komisyon tarafından beyanname verilmesini ya da mevcut beyanların düzeltilmesini gerektirecek bir durumun bulunmadığının da değerlendirilmesi halinde, şirketten herhangi bir ek beyan istenmez. Böylece şirket, ilgili konuyu vergi incelemesi geçirmeden açıklığa kavuşturma imkanına kavuşur.
İzahın kabul edilmesi, yalnızca izaha davete konu edilen ve değerlendirmeye alınan tespitler bakımından sonuç doğurmaktadır. Bu sebeple vergi idaresi, izaha davetin konusu dışında kalan farklı dönemler veya farklı vergisel işlemler hakkında kanunun verdiği yetkiler çerçevesinde ayrıca vergi incelemesi yapabilir. Şirketin kabul yazısını ve sunduğu belgeleri saklaması, daha sonra aynı tespitle ilgili bir işlemle karşılaşması halinde önceki değerlendirmeyi ortaya koyması bakımından önem taşır.
Şirketin İzahının Yetersiz Bulunmasının Sonuçları
Ön Tespit ve İzah Değerlendirme Komisyonu tarafından şirketin sunduğu açıklamaların şüpheyi gidermeye yeterli bulunmaması halinde, değerlendirme sonucunu içeren yazı şirkete tebliğ edilir. İzahın yetersiz bulunması, tek başına şirketin vergi kaçırdığını ispatlamaz. Bu aşamada şirkete, kanunda öngörülen şartlarla beyanlarını düzeltme ve indirimli cezadan yararlanma imkanı tanınır.
Şirket, değerlendirme sonucunu içeren yazının tebliğinden itibaren 30 gün içerisinde hiç verilmemiş beyannamelerini verebilir veya eksik ya da yanlış beyanlarını tamamlayabilir. Gerekli beyanların yapılması ve ödeme süresi geçmiş vergilerin aynı süre içerisinde izah zammıyla birlikte ödenmesi halinde, vergi ziyaı cezası kayba uğratılan verginin %20’si oranında uygulanır. Bu bakımdan yalnızca düzeltme beyannamesi verilmesi, indirimli ceza imkanından yararlanılması için yeterli değildir; ödeme şartının da yerine getirilmesi gerekir.
Gerekli beyannamelerin verilmemesi veya beyan edilen verginin değerlendirme yazısında belirtilen tutarın altında kalması halinde şirket vergi incelemesine veya takdir komisyonuna sevk edilir. İnceleme veya takdir sonucunda vergi kaybı tespit edilmesi halinde, belirlenen matrah ve vergi farkları üzerinden tarhiyat yapılması ve kanuni şartları oluşan cezaların kesilmesi gündeme gelir.
İzaha Davet Yazısına Cevap Verilmemesinin Sonuçları
Şirkete izaha davet yazısının tebliğinden itibaren 30 gün içinde açıklama sunulmaması halinde Komisyon, yazıda belirtilen vergi kaybına ilişkin tutarın beyan edilmesi gerektiğine karar verir. Komisyonun değerlendirme sonucunu içeren yazı şirkete tebliğ edilir ve süreç bu karar doğrultusunda devam eder.
Şirket, değerlendirme yazısının tebliğinden itibaren 30 gün içerisinde hiç verilmemiş beyannamelerini verebilir veya eksik ya da yanlış beyanlarını düzeltebilir. Kanuni beyan şartlarının yerine getirilmesi ve ödeme süresi geçmiş vergilerin aynı süre içerisinde izah zammıyla birlikte ödenmesi halinde, vergi ziyaı cezası kayba uğratılan verginin %20’si oranında uygulanır. Bu bakımdan ilk yazıya cevap verilmemesi, indirimli ceza imkanını ortadan kaldırmaz.
Buna karşılık gerekli beyannamelerin verilmemesi veya beyan edilen verginin komisyonun değerlendirmesinde belirtilen tutarın altında kalması halinde, şirket vergi incelemesine veya takdir komisyonuna sevk edilir. İnceleme sonucunda vergi kaybı tespit edilmesi halinde vergi tarhiyatı ve ceza uygulanması gündeme gelebilir.
İzaha Davet Sonrasında Düzeltme Beyannamesi Verilmesi
İzaha davet sonrasında eksik veya hatalı beyanda bulunulduğu belirlenirse şirket, ilgili dönem beyannamelerini düzeltebilir. Genel izaha davet sürecinde, yazının tebliğinden itibaren 30 gün içerisinde açıklama sunmak yerine izah yerine geçecek beyanname verilmesi de mümkündür. Hiç beyanname verilmemiş olması halinde ise ilgili dönemin beyannamesi sunulabilir.
İzahın yetersiz bulunması halinde ise indirimli ceza uygulamasından yararlanmak için değerlendirme sonucunu içeren yazının tebliğinden itibaren 30 gün içerisinde gerekli beyanların yapılması gerekir.
Beyannameler izaha davet kapsamında verilmeli ve ön tespit tutanağındaki referans numarası kullanılmalıdır. Düzeltme yapılırken, tespit edilen işlemin etkilediği tüm vergiler ve dönemler birlikte değerlendirilmelidir. Böylece yalnızca bir beyannamedeki farklılığın giderilmesiyle yetinilmeden, işlemin diğer beyanlara etkisi de çözümlenmiş olur.
İzaha Davet Kapsamında Vergi, İzah Zammı ve Vergi Ziyaı Cezası
İzaha davet kapsamında vergi kaybının beyan edilmesi halinde, eksik kalan vergi aslı ödenir. Ödeme süresi geçmiş vergi üzerinden ayrıca izah zammı hesaplanır. İzah zammı, ödemenin geciktiği her ay ve ay kesri için 6183 sayılı Kanun’daki gecikme zammı oranına göre hesaplanan ek tutardır.
Kanunda öngörülen beyan şartlarının yerine getirilmesi ve verginin izah zammıyla birlikte aynı kanuni süre içerisinde ödenmesi halinde, vergi ziyaı cezası kayba uğratılan verginin %20’si oranında uygulanır. Örneğin bu şartlarla beyan edilen eksik vergi 100.000 TL ise vergi ziyaı cezası 20.000 TL olur. Vergi aslı ve izah zammı bu ceza tutarından ayrı olarak ödenir.
Beyanname verilmesine rağmen vergi ve izah zammının 30 günlük kanuni süre içerisinde ödenmemesi halinde, %20 oranında kesilen ceza, kayba uğratılan verginin %50’si üzerinden tamamlanır ve izah zammı gecikme faizine dönüştürülür. Bu nedenle indirimli ceza imkanından yararlanılması bakımından beyan ve ödeme şartlarının birlikte yerine getirilmesi önem taşır.
İzaha Davet Sonrasında Vergi ve Cezaların Ödenmesi
İzaha davet kapsamında vergi kaybının beyan edilmesi halinde, ödeme süresi geçmiş vergiler izah zammıyla beraber ödenmelidir. VUK m.370/a kapsamında bu ödeme, beyanname verilmesini gerektiren değerlendirme sonucunun tebliğinden itibaren 30 gün içinde yapılmalıdır. VUK 370/b kapsamındaki sahte veya muhteviyatı itibarıyla yanıltıcı belge kullanımına ilişkin uygulamada ise 30 günlük süre doğrudan ön tespit yazısının tebliğiyle başlar. Beyannamenin verilmesi, tek başına ödeme şartının yerine getirildiği anlamına gelmez.
Vergi ziyaı cezası bakımından ise ayrıca değerlendirme yapılmalıdır. Eğer cezaya karşı dava açılmamışsa genel olarak olarak dava açma süresinin bittiği tarihten itibaren bir ay içinde ödeme yapılmalıdır. Uzlaşma veya cezada indirimden yararlanılması halinde, bu yolların özel ödeme şartları da dikkate alınmalıdır. Ancak ceza için yapılan bu başvurular, VUK 370 kapsamındaki vergi ve izah zammının ödeme süresini kendiliğinden uzatmaz.
Vergi ve izah zammının kanuni süresinde ödenmemesi halinde, %20 oranındaki vergi ziyaı cezası kayba uğratılan verginin %50’si üzerinden tamamlanır ve izah zammı gecikme faizine dönüştürülür. Bu nedenle tahakkuk fişleri ve ödeme tarihleri kontrol edilmeli; ödemelerin doğru vergi türüne, döneme ve borca işlendiği doğrulanarak ödeme belgeleri saklanmalıdır.
İzaha Davet ile Pişmanlık ve Islah Arasındaki Farklar
İzaha davet, vergi idaresi tarafından tespit edilen şüphe üzerine şirketten açıklama istenmesine ilişkin süreçtir. Şirket bu süreçte vergi kaybı bulunmadığını belgelerle ortaya koyabilir, gerekli görülmesi halinde beyanname verebilir. Pişmanlık ve ıslah ise VUK m.371 kapsamında beyana dayanan vergilerdeki kanuna aykırılıkların şirket tarafından kendiliğinden bildirilmesine dayanır. Pişmanlıktan yararlanılabilmesi için ilgili ihbar, inceleme ve takdire sevk gibi kanuni engellerin oluşmamış olması gerekir.
Pişmanlık kapsamında verilmesi gereken beyannameler haber verme tarihinden itibaren 15 gün içinde verilmeli veya düzeltilmeli; ödeme süresi geçen vergiler, pişmanlık zammıyla birlikte aynı sürede ödenmelidir. Bu durumda diğer şartların da sağlanması halinde vergi ziyaı cezası kesilmez. İzaha davette ise vergi kaybının beyan edilmesi ve ödeme şartlarının yerine getirilmesi halinde kayba uğratılan verginin %20’si oranında vergi ziyaı cezası kesilir.
İzaha davet yazısı tebliğ edildiği takdirde şirket tarafından davet konusu tespitle sınırlı olarak pişmanlık hükümlerinden faydalanılamaz. Davet konusu dışında kalan işlemler için ise pişmanlığın kendi şartları ayrıca değerlendirilir.
İzaha Davet Sonrasında Şirket Vergi İncelemesine Başlanması
İzaha davet sonrasında gerekli beyannamelerin verilmemesi veya beyan edilen verginin komisyonun değerlendirmesinde belirtilen tutarın altında kalması halinde, şirket vergi incelemesine veya takdir komisyonuna sevk edilir.
Vergi incelemesine başlanıldığında, incelemenin konusu ve incelemeye başlandığı hususu şirkete yazılı olarak bildirilir. İncelemeyi yürüten görevliler, izaha davet aşamasında sunulan açıklamalarla sınırlı kalmaksızın şirketin defterlerini, muhasebe kayıtlarını, faturalarını ve diğer ilgili belgelerini inceleyebilir. Ancak bu araştırma, incelemenin konusu ve kapsamı çerçevesinde yürütülür. Şirketin, izah aşamasında sunduğu belgelerle inceleme sırasında vereceği açıklamaların tutarlı olması önem taşır.
İnceleme sonucunda vergi kaybı tespit edilmesi halinde, düzenlenen rapora dayanılarak vergi tarhiyatı ve ceza uygulanması gündeme gelebilir. Şirket, hukuka aykırı olduğunu değerlendirdiği vergi ve cezalara karşı kanuni başvuru yollarını kullanabilir.
Şirket Vergi İncelemesinde Defter ve Belge İbrazı
Vergi incelemesinde şirket, usulüne uygun şekilde istenen ve kanunen saklanması gereken defter ve belgeleri sunmakla yükümlüdür. İbraz yazısında hangi dönemlere ait kayıtların istendiği ve verilen süre dikkatle incelenmeli ve bunlara riayet edilmelidir.
Sunulacak defterler, muhasebe kayıtları, faturalar ve diğer belgeler düzenli şekilde hazırlanmalı; teslim edilen belgeleri gösteren tutanak veya alındı belgesi saklanmalıdır. Elektronik defter ve belgeler de talep edilen usule uygun şekilde ibraz edilmelidir. Belgelerin süresinde sunulmasını engelleyen haklı bir mazeret bulunması halinde, bu durum ilgili belgelerle açıklanarak ek süre talep edilebilir.
Defter ve belgelerin usulüne uygun talebe rağmen ibraz edilmemesi, özel usulsüzlük cezasına, vergi matrahının resen belirlenmesine veya KDV indirimlerinin reddine neden olabilir. Bu nedenle ibraz talebinin kapsamı, süreler ve varsa mazeretler dikkatle değerlendirilmeli, mümkün mertebe talebe uyulmalıdır.
Şirket Vergi İncelemesinde Vergi Müfettişine Açıklama Sunulması
Vergi incelemesi sırasında şirket, incelenen işlemlerin gerçek mahiyetini açıklayan bilgi ve belgeleri vergi müfettişine sunabilir. Yapılacak açıklama, incelemenin konusu ve dönemiyle bağlantılı olmalı ve müfettişin tespit ettiği farklılıklara somut cevaplar vermelidir. Bu kapsamda izaha davet aşamasında sunulan dilekçe ve belgelerden de yararlanılabilir.
Açıklamaların yazılı dilekçe ve düzenli eklerle sunulması, şirketin hangi tespitlere ne şekilde cevap verdiğinin kayıt altına alınmasını sağlar. Her belgenin hangi işlemi ve açıklamayı desteklediği belirtilmeli; muhasebe kayıtları, banka hareketleri ve ticari belgeler arasındaki bağlantı kurulmalıdır. Sunulan dilekçe ve eklerin teslim edildiğini gösteren kayıtlar da saklanmalıdır. Böylece açıklamaların inceleme dosyasında yer aldığı daha sonra ortaya konulabilir.
VUK 141 uyarınca şirketin inceleme tespitlerine ilişkin itiraz ve açıklamaları inceleme tutanağına geçirilmelidir. İşbu tutanak imzalanmadan önce içeriği dikkatle kontrol edilmeli, eksik veya yanlış aktarılan beyanların düzeltilmesi istenmeli ve hatalı olduğu düşünülen tespitlere açıkça itiraz edilmelidir. Şirket, açıklamalarını hazırlamak için tutanak taslağını önceden talep edebilir.
İzaha Davet Sonrasında Vergi ve Ceza İhbarnamesi Tebliğ Edilmesi
İzaha davet sonrasında şirket adına vergi veya ceza ihbarnamesi tebliğ edilmesi, tarh edilen verginin veya cezanın kesinleştiği anlamına gelmez. Şirket, hukuka aykırı olduğunu düşündüğü vergi ve cezalara karşı idari dava yolunu kullanabilir.
İhbarname tebliğ edildiğinde, ilgili vergi türü, vergilendirme dönemi, matrah, vergi ve ceza tutarları ile işlemin gerekçesi dikkatle incelenmelidir. İhbarnamenin dayanağını oluşturan rapor ve tespitler, şirketin izah aşamasında sunduğu açıklama ve belgelerle birlikte değerlendirilmelidir. Verginin veya cezanın yanlış hesaplanması ya da şirketin delillerinin dikkate alınmaması gibi hususlar bu aşamada belirlenmelidir.
İhbarnamenin tebliğ tarihi, dava ve idari başvuru sürelerinin hesabı bakımından önem taşır. İhbarnameyle bildirilen vergi ve cezalara karşı kural olarak tebliğ tarihini izleyen günden itibaren 30 gün içerisinde vergi mahkemesinde dava açılabilir.
Bunun yanında kanuni şartların bulunması halinde cezada indirim veya uzlaşma imkanları da ayrıca değerlendirilmelidir. Bu nedenle ihbarname ve tebliğ bilgileri saklanmalı, izlenecek başvuru yolu yasal süreler geçirilmeden belirlenmelidir.
İzaha Davet Sonrasında Uzlaşma ve Cezada İndirim Başvurusu
İzaha davet sonrasında, kanuni şartların bulunması halinde uzlaşma veya cezada indirim yoluna başvurulabilir. Öncelikle belirtmek gerekir ki vergi aslı uzlaşmaya konu edilemez. Cezada indirim de vergi aslını azaltamaz, yalnızca kesilen cezaya uygulanır.
VUK 370/a kapsamında %20 oranında kesilen vergi ziyaı cezası için, ceza ihbarnamesinin tebliğinden itibaren 30 gün içerisinde tarhiyat sonrası uzlaşma talep edilebilir. Sahte veya muhteviyatı itibarıyla yanıltıcı belge kullanımına ilişkin VUK 370/b cezaları ise uzlaşma kapsamı dışındadır.
Bununla birlikte, her iki uygulamada da ihbarnamenin tebliğinden itibaren 30 gün içerisinde ilgili vergi dairesine cezada indirim başvurusu yapılabilir. Kanuni ödeme şartlarının yerine getirilmesi ve ilgili vergi ve cezanın dava konusu yapılmaması halinde cezanın yarısı indirilir. Örneğin %20 oranında kesilen 20.000 TL vergi ziyaı cezası, bu şartlarla 10.000 TL olarak ödenebilir.
Uzlaşmanın sağlanması halinde, üzerinde anlaşılan ceza tutarı kesinleşir ve aynı ceza hakkında dava açılamaz. Uzlaşılan cezaya ayrıca VUK 376 kapsamında indirim uygulanmaz. Bu nedenle başvuru yolu belirlenirken cezanın hukuki dayanağı, ödeme şartları ve dava açılmasının sağlayabileceği sonuçlar birlikte değerlendirilmelidir.
İzaha Davet Yazısı ve Değerlendirme Sonucuna Karşı Dava Açılabilir mi?
Vergi mahkemesinde iptal davası açılabilmesi için dava konusu işlemin kesin ve yürütülmesi gereken bir işlem olması gerekir. Bu kapsamda izaha davet yazısı, şirketten açıklama istenmesine; değerlendirme sonucu ise izahın komisyonu ikna edip edemediğine yönelik açıklamalar içermektedir. İşbu yazılar tek başına vergi tarh eden veya ceza kesen bir işlem değildir. Bu bakımdan hazırlık işlemi niteliğinde olan izaha davet yazısına ve değerlendirme sonucuna karşı kural olarak dava açılamaz.
İzaha davet sürecinin sonunda şirket adına vergi tarh edilmesi veya ceza kesilmesi halinde ise ilgili vergi/ceza ihbarnamesine karşı kural olarak 30 gün içerisinde dava açılabilir. İzaha davet ve değerlendirme aşamalarındaki hukuka aykırılıklar da bu davada ileri sürülebilir.
İzaha Davet Sonrasında Kesilen Vergi Cezasına Karşı Vergi Mahkemesinde Dava
İzaha davet süreci veya vergi incelemesi sonrasında şirket hakkında vergi/ceza ihbarnamesi düzenlenmesi, idarenin yaptığı tespitlerin kesinleştiği anlamına gelmez. Vergi idaresi tarafından yapılan tarhiyatlar ve kesilen cezalar, vergi mahkemelerinin denetimine tabidir. Bu nedenle mükellefler, hukuka aykırı olduğunu düşündükleri vergi ve ceza ihbarnamelerine karşı yargı yoluna başvurarak işlemlerin iptalini talep edebilir.
Vergi/ceza ihbarnamesine karşı açılacak dava, ihbarnamenin mükellefe tebliğinden itibaren 30 gün içerisinde görevli vergi mahkemesinde açılmalıdır. Bu süre hak düşürücü nitelikte olup, süresinde dava açılmaması halinde tarhiyat kesinleşir ve kural olarak daha sonra aynı ihbarnameye karşı dava açılması mümkün olmaz.
Açılacak davada yalnızca verginin miktarı değil, tarhiyatın dayanağını oluşturan tüm işlemler yargısal denetime tabi tutulabilir. Bu kapsamda; vergi inceleme raporundaki tespitler, Vergi Tekniği Raporu, izaha davet sürecinde yapılan değerlendirmeler, delillerin hukuka uygunluğu, vergiyi doğuran olayın gerçekleşip gerçekleşmediği ve vergi idaresinin hukuki değerlendirmeleri mahkeme tarafından incelenir. Özellikle sahte fatura, muhteviyatı itibarıyla yanıltıcı belge veya kayıt dışı hasılat iddialarında, vergi idaresinin tespitlerinin somut delillerle ispatlanıp ispatlanmadığı ayrıntılı şekilde değerlendirilmektedir.
Vergi mahkemesi, dosya kapsamındaki bilgi ve belgeleri inceleyerek tarhiyatın hukuka uygun olduğuna karar verebileceği gibi, hukuka aykırılık tespit etmesi halinde vergi ve ceza ihbarnamesini tamamen veya kısmen iptal edebilir.
İzaha Davet Sonrasında Vergi Davası Açma Süresi
İzaha davet süreci veya sonrasında yapılan vergi incelemesi sonucunda şirkete tebliğ edilen vergi/ceza ihbarnamelerine karşı, kural olarak 30 gün içerisinde vergi mahkemesinde dava açılmalıdır. Bu süre, ihbarnamenin tebliğ edildiği günü izleyen günden itibaren işlemeye başlar.
Süre hesabında tatil günleri de dikkate alınır. Ancak sürenin son gününün tatil gününe rastlaması halinde süre, tatili izleyen çalışma gününün bitimine kadar uzar. Adli ve mali tatile ilişkin özel süre hükümleri de ayrıca değerlendirilmelidir. Süresinde dava açılmaması, davanın süre aşımı nedeniyle reddedilmesine yol açabilir. Bu nedenle tebliğ tarihi ve dava açılabilecek son gün dikkatle belirlenmelidir.
Uzlaşma kapsamındaki ceza için süresinde ve usulüne uygun başvuru yapılmasına rağmen uzlaşma sağlanamazsa, uzlaşamama tutanağının tebliğ edildiği tarihten itibaren 15 günlük dava açma süresi bulunur. Ancak dikkat edilmelidir ki ceza için yapılan uzlaşma başvurusu vergi aslına karşı dava açma süresini uzatmaz.
Şirket Vergi Davasında Tahsilatın Durması ve Yürütmenin Durdurulması
İzaha davet sonrasında şirkete tebliğ edilen vergi/ceza ihbarnamelerine karşı süresinde dava açılması, kural olarak dava konusu edilen vergi ve cezaların tahsilini kendiliğinden durdurur. Bu durumda ayrıca yürütmenin durdurulması kararı alınmasına gerek bulunmaz.
Bununla birlikte ihtirazi kayıtla verilen beyannameler üzerine yapılan işlemlere veya ödeme emri ve haciz gibi tahsilat işlemlerine karşı açılan davalar tahsilatı kendiliğinden durdurmamakta olup bu hallerde mahkemeden ayrıca yürütmenin durdurulması kararı alınması gerekmektedir. Karar verilebilmesi için işlemin açıkça hukuka aykırı olması ve uygulanması halinde telafisi güç veya imkansız zarar doğması şartlarının birlikte bulunması gerekir. Şirketin, hukuka aykırılık nedenlerini ve karşılaşacağı zararları somut bilgi ve belgelerle açıklaması önem taşır. Yalnızca yürütmenin durdurulmasının talep edilmesi, tahsilatı durdurmaz.
Vergi mahkemesinin davayı reddetmesi halinde, karara karşı istinaf veya temyiz başvurusu yapılması da tahsilatı kendiliğinden durdurmaz. Bu aşamada tahsilatın durması için, ilgili kanun yolu merciinden yürütmenin durdurulması talep edilmeli ve bu yönde karar alınmalıdır.
İzaha Davet Sonrasında Vergi Suçları Soruşturma Başlatılabilir mi?
İzaha davet sonrasında vergi suçları nedeniyle soruşturma başlatılması mümkündür. Ancak şirketin izaha davet edilmesi, açıklamasının yetersiz bulunması veya adına vergi ziyaı cezası kesilmesi, tek başına suç işlendiğini göstermez. Vergisel uyuşmazlık ile ceza sorumluluğu ayrı ayrı değerlendirilmelidir.
VUK m.359 kapsamındaki kaçakçılık fiillerine ilişkin ön tespitler, kural olarak genel izaha davet uygulamasının kapsamı dışındadır. Yani bu fiillere yönelik izaha davet süreci yürütülememekte olup soruşturma başlatılması mümkündür. Bununla birlikte, izaha davetten sonra yapılan incelemede sahte belge düzenleme veya kullanma, defter ve belgeleri gizleme gibi suçların işlendiğinin tespit edilmesi halinde durum yine Cumhuriyet başsavcılığına bildirilir ve gerekli görülmesi halinde soruşturma başlatılabilir.
Sahte Fatura Ön Tespiti Sonrasında Naylon Fatura Ceza Davası
Sahte fatura kullanıldığına ilişkin yapılan ön tespit sonrasında yürütülen vergi incelemesi veya ceza soruşturmasında suçun işlendiğine ilişkin delillerin elde edilmesi halinde ceza yargılaması gündeme gelebilir. VUK 367’deki usul şartları gözetilerek yürütülen soruşturma sonunda yeterli şüphe oluşursa savcılık iddianame düzenler. İddianamenin mahkemece kabul edilmesiyle ceza yargılaması başlar. Sahte fatura düzenleme ve kullanma fiilleri ayrı ayrı değerlendirilir.
“Naylon Fatura Suçu” olarak da bilinen sahte faturayı düzenleme veya bilerek kullanma suçunun cezası VUK m.359/b uyarınca 3 yıldan 8 yıla kadar hapistir. Ancak mahkumiyet için faturanın sahteliğinin ve sanığın fiili kasten işlediğinin her türlü şüpheden uzak biçimde ispatlanması gerekmektedir. Faturayı düzenleyen firma hakkındaki olumsuz tespitler, kullanıcı şirket yetkilisinin suçunu kendiliğinden kanıtlamaz. Ticari işlemin gerçekliği, teslim ve ödeme belgeleri, muhasebe kayıtları ve kişinin işlemdeki rolü birlikte değerlendirilmelidir.
İzaha Davet Kapsamında Ödeme Yapılmasının Ceza Sorumluluğuna Etkisi
İzaha davet kapsamında beyan ve ödeme şartlarının yerine getirilmesi, vergi ziyaı cezasının kayba uğratılan verginin %20’si oranında uygulanmasını sağlar. Ancak bu ödeme, ceza sorumluluğunu kendiliğinden ortadan kaldırmaz. Ödeme yapılmış olması, suçun unsurları bulunuyorsa soruşturma yürütülmesine veya ceza davası açılmasına engel değildir. Ancak belirli şartları taşıması halinde ödemenin cezada indirim sağlaması mümkündür.
VUK 359’da, belirli ödemelerin yapılmasına bağlı olarak hapis cezasında indirim imkanı da düzenlenmiştir. Bu kapsamda tarh edilen verginin, gecikme faizinin ve gecikme zammının tamamı ile kesilen cezaların yarısının ve bu yarıya isabet eden gecikme zammının ödenmesi halinde verilecek hapis cezasında indirim uygulanır. Eğer ödeme soruşturma evresinde yapılmışsa ceza yarı oranında, kovuşturma evresinde hüküm verilinceye kadar yapılmışsa ceza üçte bir oranında indirilir. İzaha davet aşamasında yapılan ödemelerin bu şartları karşılayıp karşılamadığı ve varsa tamamlanması gereken tutarlar ayrıca belirlenmelidir.
İzaha Davet Edilen Şirket Vergi Avukatı ile Süreci Takip Edebilir mi?
İzaha davet edilen şirket tarafından sürecin bir vergi avukatı aracılığıyla takip edilmesi mümkündür. Bu kapsamda, izaha davet yazısında belirtilen hususların hukuki yönden değerlendirilmesi, açıklamayı destekleyen bilgi ve belgelerin incelenmesi, izah dilekçesinin hazırlanması ve ilgili merciler nezdindeki işlemlerin takibi için hukuki destek alınabilir. Şirket adına temsil gerektiren işlemler ise usulüne uygun olarak düzenlenen vekâletname ve ilgili temsil kuralları çerçevesinde yürütülebilir. Vergi avukatı tarafından sunulan hukuki desteğin şirketin mali kayıtları ve muhasebe verileriyle birlikte değerlendirilmesiyle, açıklamaların somut belgelere dayandırılması ve sürecin öngörülen süreler içinde takip edilmesi sağlanabilir.

Sıkça Sorulan Sorular
Şirketin İzaha Davet Edilmesi Ne Anlama Gelir?
Vergi idaresinin, şirketin belirli işlemlerinde vergi kaybı bulunabileceğine ilişkin ön tespitler nedeniyle açıklama istemesidir. İzaha davet edilmek, şirketin kesin şekilde vergi kaybına neden olduğu anlamına gelmez.
İzaha Davet Edilen Şirket Hakkında Vergi İncelemesi Başlatılmış Sayılır mı?
Hayır. İzaha davet, yazıya konu edilen husus bakımından vergi incelemesine başlanmadan önce yürütülen açıklama ve değerlendirme sürecidir.
İzaha Davet Yazısı Nereden Görüntülenir?
Elektronik olarak tebliğ edilen yazı, şirketin Dijital Vergi Dairesi hesabındaki e-Tebligat bölümünden görüntülenebilir. Yazıya, şirket adına erişim yetkisi bulunan kullanıcı aracılığıyla ulaşılmalıdır.
Şirket İzaha Davet Yazısına Kaç Gün İçinde Cevap Vermelidir?
VUK m.370/a kapsamındaki izaha davet yazısına, tebliğ tarihinden itibaren 30 gün içinde yetkili komisyona açıklama sunularak cevap verilmelidir.
İzaha Davet İçin Ek Süre İstenebilir mi?
VUK m.370’te, 30 günlük izah süresinin talep üzerine uzatılmasını sağlayan özel bir ek süre düzenlemesi bulunmamaktadır. Bu kapsamda ek süre talebinde bulunulması, cevap süresini durdurmaz veya uzatmaz.
İzaha Davet Cevabında Hangi Belgeler Sunulmalıdır?
İzahı istenen işleme göre faturalar, sözleşmeler, sevk irsaliyeleri, teslim tutanakları, banka dekontları, muhasebe kayıtları ve ilgili beyannameler sunulmalıdır. Her belgenin hangi tespiti açıkladığı gösterilmeli, yalnızca konuyla ilgili belgeler eklenmelidir.
Şirket İzaha Davet Yazısına Cevap Vermezse Ne Olur?
VUK m.370/a kapsamında cevap verilmezse komisyon, ön tespitte belirtilen vergi tutarının beyan edilmesi gerektiğine karar vererek sonucu şirkete tebliğ eder. Bu tebliğden itibaren 30 gün içinde gerekli beyan ve ödeme şartları yerine getirilirse %20 oranındaki vergi ziyaı cezasından yararlanılabilir. Gerekli beyanın yapılmaması halinde vergi incelemesine veya takdir komisyonuna sevk işlemi yapılır.
İzah Kabul Edilirse Şirket Daha Sonra Vergi İncelemesine Alınabilir mi?
İzaha konu olmayan farklı işlemler veya dönemler için incelemeye alınabilir. Ancak vergi kaybı bulunmadığı kabul edilen tespit bakımından şirket vergi incelemesine tabi tutulmaz veya takdir komisyonuna sevk edilmez.
İzah Yetersiz Bulunursa Doğrudan Vergi Cezası Kesilir mi?
VUK m.370/a kapsamında değerlendirme sonucu şirkete tebliğ edilerek gerekli beyan ve ödeme işlemleri için 30 gün süre tanınır. Bu süre içerisinde beyan ve ödeme şartları yerine getirilirse vergi ziyaı cezası, kayba uğratılan verginin %20’si oranında kesilir.
KAŞİF ve KURGAN Tespiti Şirketin Vergi Suçu İşlediğini Gösterir mi?
Bu sistemlerdeki risk tespitleri, tek başına sahte belge düzenlendiğini veya kullanıldığını, kastı ya da vergi suçunun oluştuğunu ispatlamaz. Suçun unsurları ve ilgili kişilerin sorumluluğu somut delillerle ayrıca ortaya konulmalıdır.
KURGAN Uyarı Yazısına Cevap Verilmesi Zorunlu mudur?
VUK m.148 kapsamında bilgi isteyen KURGAN yazılarına, belirtilen süre içerisinde doğru ve eksiksiz cevap verilmesi gerekir. Yazılı ceza uyarısına rağmen süresinde cevap verilmemesi, eksik veya yanıltıcı bilgi verilmesi halinde VUK mükerrer 355 kapsamında özel usulsüzlük cezası uygulanır.
KURGAN Uyarısı Alan Şirket Düzeltme Beyannamesi Vermek Zorunda mıdır?
Hayır. KURGAN uyarısı, tek başına faturayı kayıtlardan çıkarma veya KDV indiriminden vazgeçme zorunluluğu doğurmaz. İşlem gerçek ve vergisel uygulama doğruysa, şirket bunları destekleyen bilgi ve belgelerle açıklama sunabilir.
KURGAN Kapsamında Riskli Görülen Faturanın Gerçek Olduğu Nasıl İspatlanır?
Faturaya konu malın gerçekten alındığı veya hizmetin yerine getirildiği, işlemin niteliğine uygun belgelerle gösterilmelidir. Mal alımlarında teslim ve taşıma belgeleri, banka ödemeleri, stok ve üretim kayıtları; hizmet alımlarında sözleşme, çalışma raporu ve yazışmalar kullanılabilir. Belgelerin ilgili faturayla bağlantısı ve birbirleriyle tutarlılığı ortaya konulmalıdır.
Sahte Fatura Ön Tespit Yazısı Alan Şirket İzaha Davet Edilmiş Sayılır mı?
Şirket, VUK 370/b kapsamındaki özel ön tespit uygulamasına tabi olur; bu uygulamada VUK 370/a’daki genel izaha davet usulü uygulanmaz. İndirimli cezadan yararlanmak için gerekli beyan ve ödeme işlemlerine ilişkin 30 günlük süre, ön tespit yazısının tebliğiyle başlar; ayrıca bir değerlendirme sonucu yazısı beklenmez.
Mal veya Hizmet Alınan Firmanın Sahte Fatura Düzenlediğinin Tespit Edilmesi Şirketi Nasıl Etkiler?
Bu tespit, şirketin ilgili firmadan aldığı faturaların, gider kayıtlarının ve KDV indirimlerinin incelenmesine neden olabilir. Ancak satıcı hakkındaki tespit, şirketin o firmadan aldığı her faturanın sahte olduğunu veya bilerek sahte belge kullandığını tek başına göstermez. Şirketin alımlarının gerçekliği ve belgelerin vergisel şartları ayrıca değerlendirilmelidir.
Şirket Hesabına Gelen Her Para Vergiye Tabi Gelir Sayılır mı?
Hayır. Banka kredisi, sermaye ödemesi, ortaktan alınan borç veya şirketin kendi hesapları arasındaki transferler, sırf hesaba girdikleri için satış hasılatı sayılmaz. Paranın kaynağı ve gerçek niteliği, ilgili belgeler ve muhasebe kayıtlarıyla açıklanmalıdır.
Ortak Tarafından Şirkete Gönderilen Para Nasıl İzah Edilir?
Şirkete gönderilen paranın ortağın şirkete verdiği borç, sermaye ödemesi veya şirkete olan borcunun geri ödemesi niteliğinde olup olmadığı açıklanmalıdır. Bu açıklama, işlemin niteliğine göre banka dekontu, ortaklar cari hesabı, borç sözleşmesi veya sermaye işlemine ilişkin belgelerle desteklenmelidir.
POS Tahsilatı ile Beyan Edilen Ciro Arasındaki Fark Nasıl Açıklanır?
POS kayıtları, satış belgeleri, banka hareketleri ve beyannameler aynı dönem ve aynı KDV esası üzerinden karşılaştırılmalıdır. KDV dahil tahsilatın KDV hariç ciroyla karşılaştırılması, avanslar, önceki dönem alacaklarının tahsili, iptal ve iadelerden kaynaklanan farklar belgeleriyle açıklanmalıdır.
İzaha Davet Sonrasında Düzeltme Beyannamesi Verilmezse Ne Olur?
Vergi kaybının giderilmesi için beyanname verilmesi gerektiği halde kanuni sürede beyan yapılmazsa, ilgili tespit yönünden vergi incelemesine veya takdir komisyonuna sevk işlemi yapılır. İzah kabul edilmiş ve ek beyan gerekmediği belirlenmişse düzeltme beyannamesi verilmesi zorunlu değildir.
İzaha Davet Kapsamında Vergi Ziyaı Cezası Ne Kadar Uygulanır?
Kanuni beyan ve ödeme şartlarının yerine getirilmesi halinde vergi ziyaı cezası, kayba uğratılan verginin %20’si oranında kesilir. Örneğin eksik beyan edilen vergi 100.000 TL ise vergi ziyaı cezası 20.000 TL olur; vergi aslı ve izah zammı ayrıca ödenir.
İzaha Davet Kapsamında İzah Zammı Nasıl Hesaplanır?
İzah zammı, ödeme süresi geçmiş vergi aslı üzerinden, normal vade tarihinden ödeme tarihine kadar geçen her ay için, 6183 sayılı Kanun’daki gecikme zammı oranları esas alınarak hesaplanır. Vergi ziyaı cezası üzerinden izah zammı hesaplanmaz.
İzaha Davet Yazısı Geldikten Sonra Pişmanlık Hükümlerinden Yararlanılabilir mi?
İzaha davet yazısının tebliğinden sonra, davet konusu tespit bakımından VUK m.371’deki pişmanlık hükümlerinden yararlanılamaz. Yazının kapsamı dışında kalan işlemler bakımından ise VUK m.371’deki şartlar sağlanıyorsa pişmanlıkla beyan mümkündür.
İzaha Davet Sonrasında Kesilen Vergi Cezasına Karşı Dava Açılabilir mi?
Evet. Ceza ihbarnamesinin tebliğini izleyen günden itibaren 30 gün içinde vergi mahkemesinde dava açılabilir. Ancak uzlaşma sağlanarak kesinleşen ceza hakkında dava açılamaz.
İzaha Davet Kapsamında Yapılan Ödeme Naylon Fatura Ceza Davasını Engeller mi?
Hayır. Vergi, izah zammı ve vergi ziyaı cezasının ödenmesi, VUK m.359 kapsamında ceza soruşturması yürütülmesini veya ceza davası açılmasını kendiliğinden engellemez. Ödeme nedeniyle hapis cezasında indirim uygulanması için VUK m.359’da belirtilen ödeme tutarı ve zamanlama şartlarının ayrıca sağlanması gerekir.