
Vergi Suçları Soruşturma ve Ceza Davaları
Vergi Suçları Nelerdir?
Vergi suçları, vergi mevzuatında suç olarak tanımlanan ve işlenmesi halinde hapis cezasına yol açabilen fiillerdir. Vergiyle ilgili her hata veya yükümlülüğün yerine getirilmemesi suç oluşturmaz. Vergi Usul Kanunu kapsamında ceza yargılamasına konu olan başlıca suçlar üç grupta toplanır:
Vergi ziyaı, usulsüzlük ve özel usulsüzlük nedeniyle kesilen idari para cezaları ise bu suçlardan ayrı değerlendirilir. Bir kişiye vergi cezası kesilmesi, kendisine hapis cezası verileceği anlamına gelmez. Bununla birlikte aynı fiil, kanundaki şartları taşıyorsa hem idari vergi cezasına hem de ceza yargılamasına konu olabilir.
Vergi Kaçakçılığı Suçu ve VUK 359 Kapsamındaki Fiiller
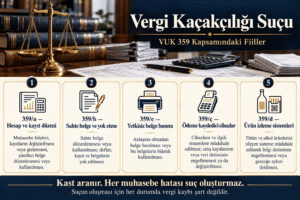
Vergi kaçakçılığı suçu, Vergi Usul Kanunu’nun 359. maddesinde sayılan fiillerin işlenmesiyle oluşur. Kanunda sahte fatura işlemlerinin yanında defter ve kayıtların gerçeğe aykırı tutulmasını, belgelerin gizlenmesini veya yok edilmesini ve vergi denetimini sağlayan sistemlere belirli müdahaleleri de kapsar. VUK 359 kapsamındaki fiiller genel olarak şöyledir:
Vergi kaçakçılığı suçlarında kast aranır. Bu kapsamda her muhasebe hatası veya kayıt eksikliği bu suçu oluşturmaz. Kişinin isnat edilen fiili bilerek ve isteyerek gerçekleştirip gerçekleştirmediği değerlendirilmelidir. Öte yandan, kanunda aksine bir şart bulunmadıkça suçun oluşması için ayrıca vergi kaybı meydana gelmesi gerekmez. Örneğin sahte belge düzenleme veya kullanma, vergi kaybı doğmasa da suç oluşturabilir.
Sahte Fatura ve Naylon Fatura Nedir?
Sahte fatura, gerçekte gerçekleşmeyen bir mal teslimi veya hizmetin gerçekleşmiş gibi gösterildiği faturadır. Örneğin hiçbir danışmanlık hizmeti verilmediği halde danışmanlık bedeli için fatura düzenlenmesi bu kapsamdadır. Sahte faturaya halk arasında “naylon fatura” da denmektedir. Yani bu iki ifade esasen aynı şeyi karşılamakta olup hukuken aynıdır. Faturanın sahte olup olmaması, görünüşünden çok, belgelediği ticari işlemin gerçekliğine bağlıdır.
Bu faturalar, yapılmayan harcamaların gider veya maliyet olarak kayıtlara geçirilerek kazancın olduğundan düşük gösterilmesine ve ödenecek verginin azaltılmasına araç olabilir. Ayrıca faturada gösterilen KDV’nin haksız biçimde indirim veya iade konusu yapılmasında kullanılabilir. Böylece vergi kaybına, ticari kayıtların gerçeği yansıtmamasına ve vergisini doğru ödeyen işletmeler aleyhine rekabet eşitsizliğine yol açabilir. Bu sebeple sahte faturaların kullanımı kanunen vergi suçu sayılmaktadır.
Sahte Fatura Düzenleme ile Sahte Fatura Kullanma Suçları
Sahte fatura düzenleme, gerçek bir satış veya hizmet ilişkisi bulunmadığı halde, böyle bir işlem yapılmış gibi fatura oluşturulmasıdır. Örneğin bir işletmenin, hiçbir ticari işlem gerçekleştirmediği başka bir işletmeye mal satmış gibi fatura kesmesi bu kapsamdadır. Düzenleme fiilinin suç oluşturması için faturanın karşı tarafça mutlaka kullanılmış olması veya düzenleyenin komisyon alması gerekmez. Sahte faturanın düzenlenmesiyle suç meydana gelir.
Sahte fatura kullanma ise faturanın sahte olduğu bilinerek vergiye ilişkin kayıt ve işlemlere dayanak yapılmasıdır. Gerçekte alınmayan bir hizmete ait faturanın işletme kayıtlarında gider gösterilmesi veya faturadaki KDV’nin indirim konusu yapılması buna örnektir. Burada değerlendirilen, faturanın oluşturulmasından farklı olarak, sahte belgenin vergisel işlemlerde kullanılmasıdır. Bir faturanın yalnızca kişi veya işletme adına düzenlenmiş olması, o faturanın bilerek kullanıldığını tek başına göstermez.
Sahte fatura düzenleme ve kullanma fiilleri, Vergi Usul Kanunu’nun 359/b maddesinde düzenlenmiştir. Sahte fatura düzenleme veya kullanma için kanunda öngörülen ceza, 3 yıldan 8 yıla kadar hapis cezasıdır. Her iki fiilde de cezai sorumluluk için kastın bulunması gerekir. Özellikle kullanma iddiasında, kişinin faturanın sahte olduğunu bilip bilmediği somut olayın özelliklerine göre değerlendirilmelidir. Gerçek bir mal veya hizmet alımı sırasında satıcı tarafından başka bir işletmeye ait fatura verilmiş olması gibi durumlarda da kullanıcının bu durumdan haberdar olup olmadığı ayrıca araştırılmalıdır.
Muhteviyatı İtibarıyla Yanıltıcı Belge Düzenleme ve Kullanma Suçu
Muhteviyatı itibarıyla yanıltıcı belge, gerçek bir ticari işleme dayanmasına rağmen, işlemin niteliğini veya miktarını gerçeğe aykırı gösteren belgedir. Örneğin bir satıcının gerçekten teslim ettiği 100 adet ürünü faturada 200 adet olarak göstermesi bu kapsamdadır. Burada alışveriş gerçekleşmiştir; ancak belge, yapılan işlemi doğru yansıtmamaktadır. Bu belgelerin düzenlenmesi veya kullanılması, Vergi Usul Kanunu’nun 359/a-2 maddesinde suç olarak düzenlenmiştir. Bu fiiller için kanunda öngörülen ceza, 18 aydan 5 yıla kadar hapis cezasıdır.
Düzenleme fiili, gerçek işlemin niteliği veya miktarı bilerek farklı gösterilerek belgenin oluşturulmasıdır. Kullanma fiili ise belgenin yanıltıcı olduğu bilinerek vergiye ilişkin kayıt ve işlemlere dayanak yapılmasıdır. Örneğin satın aldığı ürünün miktarının faturada fazla gösterildiğini bilen kişinin, bu faturayı gerçeğe aykırı tutarı üzerinden gider veya maliyet kayıtlarında kullanması bu kapsamda değerlendirilebilir.
Cezai sorumluluk için gerçeğe aykırılığın ve kastın ortaya konulması gerekir. Bu nedenle belgede yapılan her yazım veya hesap hatası, kendiliğinden yanıltıcı belge düzenleme ya da kullanma suçunu oluşturmaz. Özellikle kullanma iddiasında, kişinin belgedeki gerçeğe aykırılığı bilerek hareket edip etmediği değerlendirilmelidir.
Defter ve Belgelerin İbraz Edilmemesi Suçu
Vergi incelemesi amacıyla istenen defter ve belgelerin, kanuni şartlar oluşmasına rağmen sunulmaması, Vergi Usul Kanunu’nun 359/a-2 maddesi kapsamında gizleme olarak değerlendirilir. Bu suçun oluşması için belgelerin fiziksel olarak saklanması veya bir yere gizlenmesi gerekmez; varlığı belirlenmiş defter ve belgelerin incelemeye sunulmaması da yeterlidir. Bu suç için kanunda öngörülen ceza, 18 aydan 5 yıla kadar hapis cezasıdır.
Suçun konusu, saklanması ve ibraz edilmesi zorunlu olan defter ve belgelerdir. Bunların varlığının noter tasdik kayıtları veya başka delillerle ortaya konulması gerekir. Vergi Usul Kanunu bakımından genel saklama süresi, defter ve belgelerin ilgili olduğu yılı izleyen takvim yılından başlayarak beş yıldır. İbraz talebinin saklama yükümlülüğünün devam ettiği döneme ilişkin olup olmadığı da değerlendirilmelidir.
İbraz isteminin vergi incelemesi amacıyla ve incelemeye yetkili kişiler tarafından yapılması önemlidir. Kural olarak hangi defter ve belgelerin istendiğini belirten yazının usulüne uygun tebliğ edilmesi ve ibraz için süre verilmesi gerekir. Kanunda ayrıca süre belirlenmeyen hallerde, idarenin vereceği süre VUK 14 uyarınca 15 günden az olamaz. Bu nedenle her bilgi veya belge talebine cevap verilmemesi, kendiliğinden bu suçu oluşturmaz.
Bunun yanında ibrazı engelleyen haklı bir mazeret veya mücbir sebep bulunup bulunmadığı da somut olayda incelenmelidir. VUK m.139, haklı mazeret gösterenlere ibraz için uygun ek süre verilmesini öngörür. Cezai sorumluluk değerlendirilirken talebin ve tebligatın hukuka uygunluğu, verilen süre ve ibraz etmemenin nedeni birlikte ele alınmalı, kişinin kasten hareket edip etmediği belirlenmelidir.
Defter ve Belgelerin Gizlenmesi, Yok Edilmesi ve Tahrif Edilmesi Suçları
Defter ve belgelerin gizlenmesi, varlığı noter tasdik kayıtları veya başka delillerle belirlenmiş, saklanması ve ibrazı zorunlu defter ve belgelerin vergi incelemesine yetkili kişilere sunulmamasını kapsar. Belgelerin fiziksel olarak saklanması gerekmez; kanuni şartlar oluşmasına rağmen incelemeye sunulmaması da gizleme sayılır. VUK 359/a-2 kapsamında bu fiil için öngörülen ceza, 18 aydan 5 yıla kadar hapistir.
Defter ve belgelerin yok edilmesi, saklanması ve ibrazı zorunlu defter, kayıt ve belgelerin ortadan kaldırılmasıdır. Örneğin bunların kasten yakılması veya parçalanarak imha edilmesi bu kapsamda değerlendirilebilir. Defter sayfalarının yok edilerek yerine başka sayfalar konulması veya hiç sayfa konulmaması da aynı hükümde düzenlenmiştir. VUK 359/b kapsamında bu fiiller için öngörülen ceza, 3 yıldan 8 yıla kadar hapistir.
Defter ve belgelerin tahrif edilmesi, mevcut defter, kayıt veya belgelerdeki bilgilerin sonradan değiştirilerek gerçeğe aykırı hale getirilmesidir. Örneğin defterdeki gerçek bir gelir tutarının kazınarak yerine daha düşük bir tutar yazılması bu kapsamdadır. VUK 359/a-2 kapsamında tahrif fiili için öngörülen ceza, 18 aydan 5 yıla kadar hapistir.
Her üç fiilde de cezai sorumluluk için kastın bulunması gerekir. Ayrıca muhasebe hatalarının kanunun öngördüğü yöntemlerle düzeltilmesi, gerçeğe aykırı değişiklik yapılmasından farklıdır. Usulüne uygun bir düzeltme işlemi, tahrif suçunu oluşturmaz.
Vergi Suçlarında Hesap ve Muhasebe Hilesi
Hesap ve muhasebe hilesi, vergi kanunlarına göre tutulan defter ve kayıtlarda, işlemlerin gerçek durumunu gizleyen veya farklı gösteren aldatıcı kayıt ve hesaplamaların bilerek yapılmasıdır. Bu fiil, Vergi Usul Kanunu’nun 359/a-1 maddesinde vergi kaçakçılığı kapsamında düzenlenmiştir. Bu suç için kanunda öngörülen ceza, 18 aydan 5 yıla kadar hapistir.
Örneğin aynı gider faturasının, giderleri olduğundan fazla göstermek için kasten birden fazla kez kaydedilmesi veya hesaplar arasında gerçeğe aykırı işlemler yapılarak işletmenin kazancının gizlenmesi bu kapsamda değerlendirilebilir. Hile, tek bir kayıt üzerinde yapılabileceği gibi birbiriyle bağlantılı birden fazla muhasebe işlemiyle de gerçekleştirilebilir. Ancak hangi kaydın veya hesaplamanın neden hileli olduğunun somut olarak ortaya konulması gerekir.
Muhasebe hatası ile muhasebe hilesi arasındaki temel fark kasttır. Dikkatsizlik, bilgisizlik veya hesaplama yanlışı nedeniyle oluşan her kayıt hatası bu suçu oluşturmaz. İncelemede vergi matrahının eksik hesaplandığının belirlenmesi de tek başına muhasebe hilesi yapıldığını göstermez. Kayıtların dayandığı belgeler, işlemlerin yapılış biçimi ve yanlışlıkların tekrarlanıp tekrarlanmadığı birlikte değerlendirilerek kişinin bilerek aldatıcı işlem yapıp yapmadığı belirlenmelidir.
Vergi Suçlarında Şirket Müdürü ve Kanuni Temsilcinin Ceza Sorumluluğu
Ceza sorumluluğu şahsidir. Bu ilke vergi suçları bakımından da benimsenmiştir. Bir kişinin şirket müdürü veya kanuni temsilci olması, şirket faaliyetleriyle bağlantılı her vergi suçundan otomatik olarak sorumlu tutulmasını sağlamaz. Vergi Usul Kanunu’nun 333. maddesi, vergi kaçakçılığı fiillerine ilişkin cezaların bu fiilleri işleyenler hakkında uygulanacağını düzenler. Müdürün cezalandırılabilmesi için suç oluşturan fiili kasten gerçekleştirdiğinin veya bu fiile iştirak ettiğinin ortaya konulması gerekir.
Sorumluluk belirlenirken kişinin görev yaptığı dönem, yönetim ve temsil yetkisinin kapsamı, şirketin fiili işleyişi ve suçlamaya konu işlemlerdeki rolü değerlendirilir. Faturaları kimin düzenlediği, ticari ilişkileri kimin yürüttüğü ve muhasebe işlemlerini kimin yönlendirdiği bu açıdan önemlidir. Birden fazla müdür veya kanuni temsilci bulunması halinde, görev dağılımı ve her bir kişinin fiile katkısı ayrı ayrı araştırılmalıdır. Faturada imzası bulunmayan kişinin de düzenleme işlemine katılmış olabileceği gözetilerek bütün deliller birlikte değerlendirilir.
Vergi Suçlarında Şirket Ortaklarının Ceza Sorumluluğu
Şirket ortağı olmak, şirket bünyesinde işlenen vergi suçlarından dolayı tek başına ceza sorumluluğu doğurmaz. Vergi Usul Kanunu’nun 333. maddesi ve ceza sorumluluğunun şahsiliği ilkesi gereğince, ortağın suç oluşturan fiili işlediğinin veya bu fiile kasten katıldığının belirlenmesi gerekir. Örneğin sahte fatura düzenlenmesini organize eden, sahte faturaların kullanılmasını bilerek sağlayan veya hileli muhasebe işlemlerine kasten yardımcı olan ortak, fiildeki rolüne göre sorumlu tutulabilir.
Bununla birlikte şirkete yalnızca sermaye koymuş, suçla bağlantısı bulunmayan bir ortağa sırf pay sahibi olduğu için hapis cezası verilemez. Ortağın şirketin vergi borçlarından mali sorumluluğunun bulunması da suç işlediği anlamına gelmez. Ceza verilebilmesi için ortağın suça aktif şekilde katılımı ve kastı somut olayda ortaya konulmalıdır.
Vergi Suçlarında Mali Müşavir ve Muhasebecinin Ceza Sorumluluğu
Mali müşavir veya muhasebecinin bir işletmenin defterlerini tutması, beyannamelerini hazırlaması ya da göndermesi, tek başına o işletmede işlenen vergi suçlarına katıldığını göstermez. Vergi kaçakçılığı yönünden cezai sorumluluk için kişinin suç oluşturan fiili kasten gerçekleştirdiğinin veya bu fiile bilerek katıldığının somut delillerle ortaya konulması gerekir. Mesleki hata veya ihmal nedeniyle mali ya da disiplin sorumluluğu doğması, kendiliğinden vergi kaçakçılığı suçunun oluşturmaz.
Buna karşılık sahte fatura temin edilmesini organize eden, faturanın sahte olduğunu bilerek vergisel işlemlerde kullanılmasını sağlayan veya giderlerin gerçeğe aykırı biçimde artırılması için hileli muhasebe kayıtları oluşturan mali müşavir veya muhasebeci, fiildeki rolüne göre sorumlu tutulur. İşlemin mükellefin talimatıyla yapılması, bilerek suça katılan kişinin sorumluluğunu ortadan kaldırmaz. Değerlendirmede meslek mensubunun hangi işlemleri yaptığı, suçtan haberdar olup olmadığı ve fiile nasıl katkı sağladığı belirlenmelidir.
Ayrıca VUK m.360 uyarınca, vergi kaçakçılığı suçunun işlenişine iştirak eden kişinin bu suçun işlenmesinde menfaati bulunmaması halinde, iştirak hükümlerine göre verilecek cezanın yarısı indirilir. Bu indirimin şartlarının oluşup oluşmadığı, mali müşavir veya muhasebecinin menfaat durumu değerlendirilerek belirlenmelidir.
Vergi Suçları Soruşturması Nasıl Başlatılır?
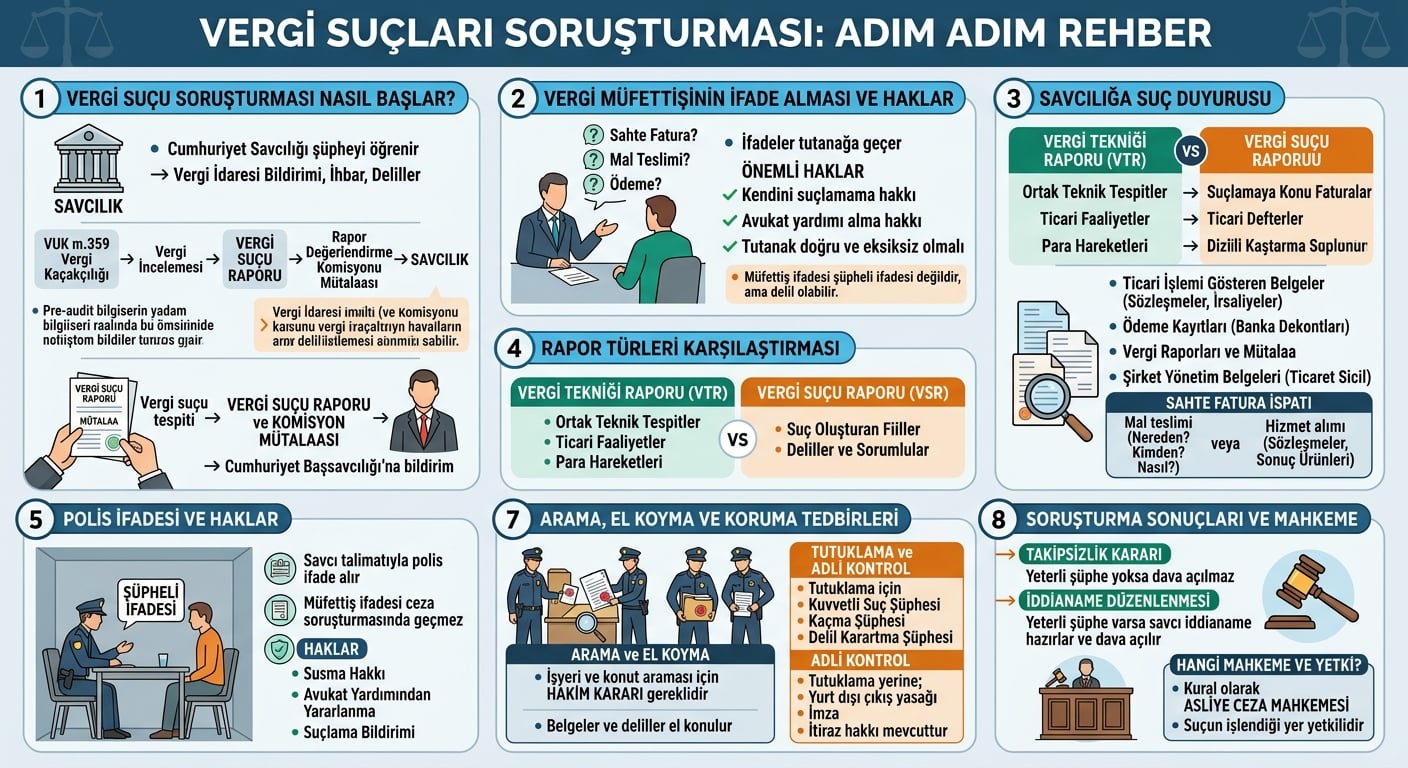
Vergi suçlarına ilişkin ceza soruşturması, Cumhuriyet savcılığının suç işlendiği şüphesini doğuran bir durumu öğrenmesi üzerine başlar. Bu bilgi; vergi idaresinin bildirimi, ihbar, suç duyurusu veya başka bir soruşturmada elde edilen deliller aracılığıyla savcılığa ulaşabilir.
VUK m.359 kapsamında vergi kaçakçılığı suçları bakımından ise özel bir bildirim usulü bulunmaktadır. Vergi incelemesi sırasında suç oluşturduğu değerlendirilen fiiller tespit edildiğinde, bunlara ilişkin vergi suçu raporu düzenlenir ve ilgili rapor değerlendirme komisyonunun mütalaasıyla birlikte durum Cumhuriyet başsavcılığına bildirilir. Savcılık, kendisine iletilen tespitleri ceza soruşturması kapsamında değerlendirir.
Savcılığın sahte fatura veya benzeri bir kaçakçılık fiilini, vergi incelemesinden önce ihbar ya da başka bir yolla öğrenmesi de mümkündür. Bu durumda VUK m.367 uyarınca ilgili vergi dairesi haberdar edilerek inceleme yapılması istenir. Kanundaki istisnalar dışında, kamu davasının açılması için inceleme sonucunun ve gerekli mütalaanın savcılığa bildirilmesi gerekir.
Vergi Müfettişinin Vergi Suçu İçin İfade Alması
Vergi müfettişi, inceleme sırasında mükelleften veya ilgili kişilerden açıklama isteyebilir. Sahte fatura incelemesinde faturanın kimden alındığı, hangi mal veya hizmete ilişkin olduğu, teslimin nasıl gerçekleştiği ve ödemenin kime yapıldığı gibi sorular yöneltilebilir. Verilen açıklamalar, inceleme sırasında düzenlenen tutanaklara geçirilebilir veya yazılı olarak sunulabilir. Açıklamalar tutanağa geçirilirken beyanların eksiksiz ve doğru yazılması önemlidir. Kişi, kendisine ait olmayan veya gerçeği yansıtmayan ifadelerin düzeltilmesini ve itirazlarının kaydedilmesini istemelidir. Bu aşamada avukattan hukuki yardım alınması da mümkündür.
Vergi müfettişine yapılacak açıklama için kişi, kendisini suçlayıcı beyanda bulunmaya zorlanamaz. Anayasa’nın 38. maddesindeki bu güvence, inceleme sırasında yöneltilen sorular bakımından da gözetilmelidir. Ancak bu hak, vergi mevzuatındaki bilgi verme, defter ve belgeleri saklama ve ibraz etme yükümlülüklerini kendiliğinden ortadan kaldırmaz. Burada mükellefin kanuni yükümlülükleri ayrı şekilde değerlendirilmelidir.
Müfettişin inceleme kapsamında açıklama alması, CMK anlamında savcı veya kolluk tarafından alınan şüpheli ifadesiyle aynı işlem değildir. Bununla birlikte inceleme sırasında verilen beyanlar, vergi suçu raporu ile beraber değerlendirilerek suça ilişkin kanaat oluşturabilir. Bu nedenle müfettişe yapılan açıklamaların sonradan ceza dosyasında da önem taşıyabileceği gözetilmelidir.
Vergi İncelemesi Sonucunda Savcılığa Suç Duyurusunda Bulunulması
Vergi incelemesinde, sahte fatura düzenleme veya kullanma, muhasebe hilesi ya da defter ve belgeleri gizleme gibi VUK m.359 kapsamındaki bir suçun işlendiği yönünde tespit yapılırsa, sorumlu olduğu değerlendirilen kişiler hakkında vergi suçu raporu hazırlanır. Bu rapor, savcılığa yapılacak bildirimin temelini oluşturur.
VUK m.367 uyarınca vergi müfettişleri, ilgili rapor değerlendirme komisyonunun mütalaasıyla birlikte durumu doğrudan Cumhuriyet başsavcılığına bildirmekle yükümlüdür. Mütalaa, rapordaki suç tespitlerinin ilgili komisyon tarafından değerlendirilmesine ilişkin görüştür ve kanundaki istisnalar dışında ceza davası açılması bakımından aranan bir şarttır. Bu nedenle yalnızca vergi suçu raporunun değil, gerekli mütalaanın ve bunların kapsadığı fiillerin de incelenmesi önem taşır.
Vergi Suçu Raporu ile Vergi Tekniği Raporu Arasındaki Farklar
Vergi tekniği raporu (VTR) ile vergi suçu raporu (VSR), aynı incelemeyle bağlantılı olarak düzenlenebilse de farklı amaçlara hizmet eder. Bu kapsamda işbu raporların temel farkları şu şekilde açıklanabilir:
|
Karşılaştırma |
Vergi Tekniği Raporu |
Vergi Suçu Raporu |
|
Düzenlenme amacı |
Özellikle birden fazla mükellefi, vergi türünü veya dönemi ilgilendiren ortak teknik tespitleri bir araya getirir. |
VUK m.359 kapsamında suç oluşturduğu değerlendirilen fiilleri ceza yönünden ele alır. |
|
İçeriği |
Ticari faaliyetler, işletmenin kapasitesi, düzenlenen belgeler, para hareketleri ve ticari ilişkiler gibi konulardaki tespit ve değerlendirmeleri içerir. |
Suçlamaya konu fiilleri, ilgili dönemleri, delilleri ve sorumlu olduğu değerlendirilen kişileri açıklar. |
|
Ceza dosyasındaki işlevi |
Suç değerlendirmesinin dayandığı maddi ve teknik bulguları içerebilir. |
VUK m.367 kapsamında savcılığa yapılacak bildirimin temelini oluşturur. |
Örneğin sahte fatura düzenlediği ileri sürülen bir şirketin çalışanlarının, iş yerinin ve ticari kapasitesinin incelenmesine ilişkin bulgular vergi tekniği raporunda yer alabilir. Bu bulgulardan hareketle hangi kişinin, hangi dönemde, hangi fiille suç işlediğinin ileri sürüldüğü ise vergi suçu raporunda değerlendirilir. Dolayısıyla VTR de suç iddiasını ilgilendiren önemli tespitler içerebilir.
Vergi Suçlarından Polisin İfadeye Çağırması
Vergi suçu soruşturmasında polis, Cumhuriyet savcısının talimatı doğrultusunda kişinin ifadesini almak üzere çağrı yapabilir. Vergi müfettişine daha öncesinde yapılan açıklama, ceza soruşturması bakımından ifade niteliğinde değildir. Bu sebeple ceza soruşturması içerisinde şüphelilerin ifadesinin alınması gerekmektedir.
Şüpheli, ifade sırasında avukat yardımından yararlanma ve kendisine yöneltilen suçlama hakkında susma hakkına sahiptir. İfade alınmadan önce kişiye suçlamanın anlatılması ve hakların bildirilmesi gerekir. Kişi, lehine olan açıklamaları yapabilir ve somut delillerin toplanmasını isteyebilir. Vergi suçlarında açıklamaların, kişinin şirketteki görevi, işlemlerdeki fiili rolü ve ilgili vergilendirme dönemi gözetilerek yapılması önemlidir. Bilinmeyen veya hatırlanmayan konularda tahminde bulunulmamalı; ifade tutanağı imzalanmadan önce okunarak eksik ya da yanlış aktarılan hususların düzeltilmesi istenmelidir.
Naylon Fatura Davasında Hangi Belgeler İncelenir?
Naylon fatura davalarında, faturanın gerçek bir mal teslimine veya hizmete dayanıp dayanmadığı, kim tarafından düzenlendiği ve vergisel işlemlerde nasıl kullanıldığıaraştırılır. İncelenecek belgeler, suçlamanın sahte fatura düzenlemeye mi yoksa kullanmaya mı ilişkin olduğuna ve sanığın savunmasına göre değişir. Başlıca belge ve kayıtlar şunlardır:
Ceza yargılamasında belgelerin birbiriyle ve olayın bütünüyle uyumu değerlendirilir. Vergi raporundaki tespitlerin dayanakları, sanığın açıklamaları ve lehine olan deliller birlikte incelenerek hem faturanın niteliği hem de kişinin cezai sorumluluğu belirlenir.
Sahte Fatura Soruşturmasında Gerçek Mal Teslimi ve Hizmetin İspatı
Sahte fatura soruşturmasında esas olarak, faturada belirtilen malın gerçekten teslim edilip edilmediği veya hizmetin yerine getirilip getirilmediği tespit edilmelidir.
Mal tesliminde, ürünün nereden temin edildiği, nasıl taşındığı, kim tarafından teslim alındığı ve işletmede nasıl kullanıldığı araştırılabilir. Sevk ve taşıma irsaliyeleri, teslim tutanakları, depo girişleri, stok hareketleri ve üretim kayıtları bu değerlendirmede önem taşır. Teslimi gerçekleştiren nakliyeci ve teslim alan çalışan gibi kişilerin beyanları da değerlendirilebilir. Gerektiğinde alıcı ile satıcının kayıtları üzerinde karşılaştırmalı bilirkişi incelemesi yapılır.
Hizmet alımlarında ise hizmetin niteliğine uygun deliller üzerinde durulur. İşin kapsamını belirleyen sözleşmeler, yazışmalar, çalışma ve kabul tutanakları ile ortaya çıkan iş veya ürün incelenebilir. Örneğin danışmanlık hizmetinde hazırlanan raporlar veya yazılım hizmetinde teslim edilen uygulama işlemin gerçekleştiğini destekleyebilir. Hizmetin ne zaman, nerede ve kimler aracılığıyla verildiğinin açıklanabilmesi önemlidir.
Soruşturma kapsamında savcılık, şüphelinin lehine olan delilleri de toplamakla yükümlüdür. Şüpheli veya avukatı, gerçek ticareti gösteren kayıtların getirtilmesini, ilgili kişilerin dinlenmesini ve gerekli teknik incelemelerin yapılmasını isteyebilir.
Naylon Fatura Soruşturmasında Banka Ödemeleri ve Ticari Kayıtlar
Naylon fatura soruşturmasında banka dekontları ve hesap hareketleri, fatura bedelinin gerçekten ödenip ödenmediğini ve para akışının ticari işlemle uyumunu gösteren önemli delillerdir. Bununla birlikte ödemenin banka aracılığıyla yapılması, faturanın gerçek bir alışverişe dayandığını tek başına kanıtlamaz. Ödemenin hangi işlem için yapıldığı ve faturayı düzenleyen işletmeyle bağlantısı da değerlendirilir.
İncelemede transferin tarihi, tutarı, açıklaması, paranın gönderildiği hesap ve sonraki hesap hareketleri üzerinde durulur. Örneğin gönderilen bedelin kısa süre sonra ödeyen kişiye geri dönmesi, ödemenin gerçekliği yönünden araştırılabilir.
Ticari kayıtlar ise banka hareketleriyle birlikte incelenir. Defterler, taraflar arasındaki borç ve alacakları gösteren cari hesaplar, kasa ve stok kayıtları karşılaştırılarak faturanın muhasebeye nasıl yansıtıldığı araştırılır. Gerektiğinde alıcı ve satıcının kayıtları üzerinde karşılaştırmalı bilirkişi incelemesi yapılır.
Vergi Suçları Soruşturmasında Arama ve El Koyma
Vergi suçları soruşturmasında, suç delillerini elde etmek amacıyla işyerinde, konutta veya diğer yerlerde arama yapılabilir. Konut ve işyerinde arama yapmak için, hakim kararı veya gecikmesinde sakınca bulunan hallerde Cumhuriyet savcısının yazılı emri gerekir.
Aramada bulunan defter, fatura ve diğer belgeler, delil niteliği taşımaları halinde el koyma işlemine konu olabilir. El koyulan belge ve materyaller tutanakla belirlenir. El koyma işlemi de kural olarak hakim kararına dayanır. Bununla birlikte gecikmesinde sakınca bulunan hallerde kanunda belirtilen yetkililerin yazılı emriyle el koyma yapılabilir. Ancak bu karar sonradan hakim onayına sunulmalıdır.
Vergi Suçları Soruşturmasında Tutuklama ve Adli Kontrol
Vergi suçları soruşturmasında tutuklama kararı verilebilmesi için kuvvetli suç şüphesini gösteren somut delillerin ve tutuklama nedeninin bulunması gerekir. Kişinin kaçma, delilleri yok etme veya değiştirme ya da tanıklar üzerinde baskı kurma tehlikesi tutuklama nedenleridir. Tutuklama tedbiri için somut deliller ile sayılan tutuklama nedenleri beraberce bulunmalıdır.
Soruşturma aşamasında tutuklamaya, Cumhuriyet savcısının talebi üzerine sulh ceza hakimikarar verir. Tutuklamanın ölçülü olması ve adli kontrolün neden yetersiz kalacağının somut gerekçelerle açıklanması gerekir. Defter ve belgelerin toplanmış olması, kişinin delillere müdahale imkanının bulunup bulunmadığı değerlendirilirken dikkate alınır. Vergi suçu raporunun düzenlenmiş olması tek başına tutuklama için yeterli değildir.
Adli kontrol ise, kanuni şartların bulunması halinde tutuklama yerine uygulanabilen bir tedbirdir. Şüpheliye yurt dışına çıkış yasağı, belirli aralıklarla imza verme veya güvence bedeli yatırma gibi yükümlülükler getirilebilir. Uygulanacak yükümlülük, soruşturmanın ihtiyaçları ve kişinin durumuyla ölçülü olmalıdır. Şüpheli veya avukatı, tutuklama ve adli kontrol kararlarına itiraz edebilir; tahliye veya adli kontrolün kaldırılmasını ya da değiştirilmesini isteyebilir.
Vergi Suçları Soruşturmasında Takipsizlik Kararı
Cumhuriyet savcısı, soruşturma sonunda kamu davası açılması için yeterli şüphe oluşturacak delil elde edilememesi halinde kovuşturmaya yer olmadığına karar verir. Uygulamada “takipsizlik” olarak adlandırılan bu kararla, ilgili kişi ve fiil yönünden ceza davası açılmaz. Vergi suçu raporu düzenlenmiş olması, savcılığın mutlaka dava açmasını gerektirmez.
Suçtan zarar gören, kararın kendisine tebliğinden itibaren iki hafta içinde yetkili sulh ceza hakimliğine itiraz edebilir. Karar kesinleştikten sonra aynı fiil nedeniyle kamu davası açılması, kural olarak yeterli şüphe oluşturan yeni delil elde edilmesini ve sulh ceza hakimliğinin bu konuda karar vermesini gerektirir.
Vergi Suçları Soruşturmasında İddianame Düzenlenmesi
Soruşturma sonunda toplanan deliller, suçun işlendiği konusunda yeterli şüphe oluşturuyorsa Cumhuriyet savcısı iddianame düzenler. İddianamede şüpheliye yüklenen fiil, ilgili dönem, uygulanması istenen kanun maddeleri ve suçlamanın dayandığı deliller açıklanır. Olayların delillerle ilişkilendirilmesi ve şüphelinin lehine olan hususların da gösterilmesi gerekir.
İddianamenin mahkeme tarafından kabul edilmesiyle kamu davası açılır ve kovuşturma aşaması başlar. Suçun sabit olup olmadığı ve sanığın cezai sorumluluğu, mahkemenin yapacağı yargılama sonucunda belirlenir.
Vergi Suçları Ceza Davası Hangi Mahkemede Görülür?
Vergi suçlarına ilişkin ceza davaları, kural olarak asliye ceza mahkemesinde görülür. Sahte fatura düzenleme veya kullanma, defter ve belgeleri gizleme ve muhasebe hilesi gibi suçlardan açılan davaları bu mahkeme karara bağlar.
Yer bakımından yetkili mahkeme ise, kural olarak suçun işlendiği yer mahkemesidir. Bu yer, isnat edilen fiilin düzenleme, kullanma veya ibraz etmeme gibi niteliğine göre belirlenir.Davanın görüleceği yer ile sanığın yaşadığı yer farklı olabilir.
Vergi Suçları Ceza Davasında Yargılama Nasıl Yapılır?
Vergi suçlarına ilişkin ceza davasında mahkeme, duruşma günü belirleyerek sanığı çağırır. Duruşmada sanığa yöneltilen suçlama ve dayandığı deliller anlatılır, hakları bildirilir ve savunmasını yapma imkanı tanınır. Sanık, avukat yardımından yararlanabilir, lehine olan belgeleri sunabilir ve delillerin toplanmasını isteyebilir.
Yargılama sırasında vergi suçu raporu, vergi tekniği raporu, ticari kayıtlar ve suçlamayla ilgili diğer deliller incelenir. Gerektiğinde tanıklar dinlenir ve bilirkişi incelemesi yaptırılır. Sanık ve avukatı, raporlara ve diğer delillere karşı açıklama ve itirazlarını sunabilir. Mahkeme, suçlamaya konu fiilin gerçekleşip gerçekleşmediğini ve sanığın bu fiildeki sorumluluğunu değerlendirir.
Yargılama kapsamında tüm deliller toplandıktan sonra savcılık dosyaya ilişkin mütalaasını açıklar. Sanık ve avukatına, bu mütalaaya karşı savunma yapma imkanı verilir. Karardan önce, duruşmada hazır bulunan sanığa son sözü sorulur. Mahkeme, deliller ve savunmalar doğrultusunda beraat, mahkumiyet veya şartları varsa davanın düşmesi gibi bir karar verir.
Naylon Fatura Ceza Davasında Suçlamanın ve Savunmanın Değerlendirilmesi
Naylon fatura ceza davasında mahkeme, faturanın sahte olup olmadığını, sanığın hangi işlemleri gerçekleştirdiğini ve kasten hareket edip etmediğini değerlendirir. Suçlamanın fatura düzenlemeye mi yoksa kullanmaya mı ilişkin olduğu belirlenerek sanığın bu fiille bağlantısı araştırılır. Özellikle kullanma suçunda, sanığın faturanın sahte olduğunu bilip bilmediğinin ortaya konulması gerekir.
Sanığın “gerçek bir alışveriş yaptım”, “faturanın sahte olduğunu bilmiyordum” veya “işlemleri ben yürütmüyordum” şeklindeki savunmaları, dosyadaki delillerle karşılaştırılarak değerlendirilir. Ticari ilişkinin nasıl kurulduğu, faturanın kimden alındığı, işlemleri kimlerin yürüttüğü ve sanığın şirketteki görevi bu bakımdan önem taşır. Yargılama içerisinde savunmayı doğrulayabilecek belgeler ve tanık beyanları araştırılmalıdır.
Mahkeme, sonucu etkileyebilecek savunmaları gerekçesiz biçimde reddedemez. Hangi delillere neden itibar edildiği ve savunmanın neden kabul edilmediği kararda açıklanmalıdır. Sanığın suçu işlediği, her türlü makul şüpheden uzak biçimde ortaya konulamıyorsa şüpheden sanık yararlanır ilkesi gereğince beraat kararı verilmelidir.
Naylon Fatura Ceza Davasında Bilirkişi Raporu ve Rapora İtiraz
Naylon fatura ceza davasında, muhasebe ve ticari kayıtların teknik yönden incelenmesi için bilirkişiden rapor alınabilir. Bilirkişi; faturaları, defterleri, ödeme ve teslim belgelerini karşılaştırarak kayıtların birbirini doğrulayıp doğrulamadığını değerlendirir. Raporun hangi belgelere dayandığı ve sonuçlarına nasıl ulaşıldığı açıkça gösterilmelidir.
Sanık ve avukatı, raporun tebliğinden itibaren 2 hafta içinde rapora itiraz edebilir. İtirazda incelenmeyen belgeler, hatalı hesaplamalar veya rapordaki çelişkiler somut olarak açıklanmalıdır. Örneğin banka ödemelerinin değerlendirilmemesi ya da farklı dönemlere ait kayıtların karıştırılması itiraz konusu yapılabilir. Eksikliklerin giderilmesi için ek rapor alınması veya başka bir bilirkişi tarafından yeniden inceleme yapılması istenebilir. Gerektiğinde haricen uzman görüşü alınarak bu da dosyaya sunulabilir.
Bilirkişi raporu mahkemeyi bağlamaz. Bilirkişinin görevi teknik konuları açıklamaktır; sanığın suçlu olup olmadığına ilişkin hukuki değerlendirme mahkemeye aittir. Mahkeme, raporu diğer deliller ve savunmalarla birlikte değerlendirmeli, sonuca etkili itirazları gerekçeli kararında karşılamalıdır.
Naylon Fatura Ceza Davasında Fatura Düzenleyen Firmanın İncelenmesi
Naylon fatura ceza davasında, faturayı düzenleyen firmanın ilgili dönemde gerçek bir ticari faaliyet yürütüp yürütmediği araştırılır. İşlemin niteliğine göre firmanın işyeri, çalışanları, ekipmanı, mal alımları, stok ve üretim kayıtları incelenir. Amaç, firmanın faturada belirtilen malı veya hizmeti sağlayabilecek durumda olup olmadığını ortaya koymaktır.
Firma hakkında düzenlenen vergi tekniği raporu ve ekleri ile varsa ilgili döneme ait sahte fatura düzenleme davasındaki deliller incelenir. Gerektiğinde firma yetkilileri dinlenerek faturanın hangi ticari ilişki kapsamında düzenlendiği, alıcıyla ilişkinin nasıl kurulduğu ve işlemin nasıl gerçekleştiği araştırılır.
Firma hakkındaki tespitler, dava konusu faturayla ve faturanın düzenlendiği dönemle ilişkilendirilmelidir. Firmanın sonradan kapanması veya adresinde bulunamaması, geçmişte düzenlediği her faturanın sahte olduğunu tek başına göstermez. Ayrıca faturanın sahte olduğu belirlense bile, kullanıcının cezai sorumluluğu açısından bu durumu bilip bilmediği ayrıca değerlendirilmelidir.
Defter ve Belgelerin Kaybolması Hâlinde Ceza Sorumluluğu
Defter ve belgelerin kaybolması, tek başına gizleme suçunu oluşturmaz. Kaybın nasıl gerçekleştiği ve kişinin belgeleri ibraz etmeme konusunda kasten hareket edip etmediği araştırılmalıdır. Yangın, sel, deprem veya hırsızlık gibi kişinin iradesi dışında gerçekleşen olayların ibrazı engellemesi, somut olayın şartlarına göre mücbir sebep olarak değerlendirilebilir. Kaybın zamanı, nedeni ve hangi belgeleri kapsadığı; itfaiye raporu, kolluk tutanağı, tanık beyanları ve diğer delillerle ortaya konulmalıdır.
Türk Ticaret Kanunu’nun 82/7. maddesindeki şartlar varsa tacir, kaybı öğrendiği tarihten itibaren 30 gün içinde yetkili mahkemeden saklamakla yükümlü olduğu belgelere ilişkin zayi belgesi isteyebilir. Bu belge, defter ve belgelerin kaybolduğunun veya kullanılamaz hale geldiğinin mahkemece tespit edilmesini sağlar.
Bununla birlikte yalnızca “defterler kayboldu” denilmesi cezai sorumluluğu kaldırmaz. Kaybın gerçekliği, ibrazı engelleyip engellemediği ve kişinin kastı birlikte değerlendirilir; zayi belgesinin bulunup bulunmadığı da bu incelemenin bir parçasıdır. İbraz etmemenin gizleme suçunu oluşturduğu belirlenirse VUK’un 359/a-2. maddesi uyarınca 18 aydan 5 yıla kadar hapis cezası gündeme gelir.
Şirket Müdürünün Değişmesi ve Şirketin Devredilmesinin Vergi Suçlarına Etkisi
Şirket müdürünün değişmesi veya şirketin devredilmesi, önceden işlenmiş vergi suçlarından doğan kişisel ceza sorumluluğunu ortadan kaldırmaz. Suçu işleyen veya suça katılan kişi, görevden ayrılmış olsa da sorumlu tutulabilir. Yeni müdür veya şirketi devralan kişi ise yalnızca bu sıfatı nedeniyle başkasının geçmişteki fiilinden cezalandırılamaz.
Sorumluluk belirlenirken suçun işlendiği tarih, müdürlük ve devir tarihleri ile kişilerin işlemlerdeki gerçek rolü birlikte değerlendirilir. Devir sözleşmesi, ticaret sicili kayıtları ve şirket işlerini fiilen kimin yürüttüğünü gösteren deliller incelenir. Şirketi devreden kişinin yönetimi fiilen sürdürmesi ve suç oluşturan işlemlere katılması halinde, kağıt üzerindeki devir onu sorumluluktan kurtarmaz.
Vergi Mahkemesi Kararının Vergi Suçları Ceza Davasına Etkisi
Vergi mahkemesi kararının ceza davasına etkisi, kararın gerekçesine ve suçlamayla bağlantısına göre değerlendirilir. Ceza mahkemesi, aynı olaya ilişkin vergi mahkemesi kararındaki tespitleri ve bunların dayandığı delilleri dikkate almalıdır. Ancak vergi davasının kazanılması, her durumda ceza davasında kendiliğinden beraat sonucunu doğurmaz.
Örneğin vergi mahkemesinin faturaların sahte olmadığına ilişkin somut tespitleri, ceza davasında sanığın lehine önem taşıyabilir. Buna karşılık vergi işleminin yalnızca usule ilişkin bir hata nedeniyle iptal edilmesi, suçlamaya konu fiilin gerçekleşmediğini tek başına göstermez. Kararın sadece sonucu değil, hangi nedenlerle verildiği de incelenmelidir.
Bununla birlikte vergi davası henüz sonuçlanmamışsa ve verilecek karar suçun ispatını etkileyebilecek nitelikteyse ceza mahkemesi, bu davanın sonucunu beklemeye karar verebilir. Sanık veya avukatı, ilgili dava ve kararları ceza dosyasına sunarak değerlendirilmesini ve gerektiğinde vergi davasının sonucunun beklenilmesini talep edebilir.
Vergi Suçları Ceza Davasında Beraat Kararı Hangi Durumlarda Verilir?
Vergi suçları ceza davasında suçun unsurlarının oluşmaması, sanığın fiili işlemediğinin anlaşılması, kastın bulunmaması veya suçun işlendiğinin ispatlanamaması gibi nedenlerle beraat kararı verilebilir. Örneğin sahte fatura suçlamasında, faturanın gerçek bir ticari işleme dayandığının ve bu işlemi doğru yansıttığının belirlenmesi veya faturaların sahte olduğunun sanık tarafından bilinmemesi beraat sonucunu doğurabilir.
Bunun yanında sanığın suçla kişisel bağlantısı da ortaya konulmalıdır. Örneğin fatura düzenleme veya kullanma fiiline katıldığı ispatlanamayan kişi hakkında, yalnızca şirket ortağı ya da müdürü olması nedeniyle mahkumiyet kararı verilemez.
Defter ve belgeleri ibraz etmeme suçunda ise geçerli bir ibraz yükümlülüğünün bulunmaması veya belgelerin kişinin iradesi dışındaki bir olay nedeniyle sunulamaması beraat bakımından değerlendirilebilir.
Her durumda mahkumiyet için suçun sanık tarafından işlendiği, her türlü makul şüpheden uzak biçimde ortaya konulmalıdır.
Vergi Suçları Hapis Cezası Ne Kadar?
Vergi Usul Kanunu kapsamında düzenlenen vergi suçlarının temel hapis cezaları şöyledir:
|
Suç oluşturan fiil |
Hapis cezası |
|
Defter ve kayıtlarda hesap ve muhasebe hilesi yapılması |
18 aydan 5 yıla kadar |
|
Gerçek olmayan veya kayıt konusu işlemlerle ilgisi bulunmayan kişiler adına hesap açılması |
18 aydan 5 yıla kadar |
|
Vergi matrahını azaltacak şekilde işlemlerin başka defter, belge veya kayıt ortamlarına kaydedilmesi |
18 aydan 5 yıla kadar |
|
Defter, kayıt ve belgelerin tahrif edilmesi veya gizlenmesi; suçun şartlarını taşıyan ibraz etmeme fiili |
18 aydan 5 yıla kadar |
|
Muhteviyatı itibarıyla yanıltıcı belge düzenlenmesi veya kullanılması |
18 aydan 5 yıla kadar |
|
Sahte fatura veya başka bir sahte belge düzenlenmesi ya da kullanılması |
3 yıldan 8 yıla kadar |
|
Defter, kayıt ve belgelerin yok edilmesi; defter sayfalarının yok edilerek yerine başka yapraklar konulması veya hiç konulmaması |
3 yıldan 8 yıla kadar |
|
Bakanlıkla anlaşması bulunmadan anlaşmalı matbaaların basabileceği belgelerin basılması veya bunların bilerek kullanılması |
2 yıldan 8 yıla kadar |
|
Ödeme kaydedici cihazlara ve bağlantılı sistemlere VUK 359/ç kapsamında müdahale edilmesi |
3 yıldan 8 yıla kadar |
|
Tütün ve alkol piyasalarındaki ürün izleme sistemine müdahaleyle Bakanlığa veri iletiminin engellenmesi veya gerçeğe aykırı veri iletilmesinin sağlanması |
3 yıldan 8 yıla kadar |
|
Vergi mahremiyetinin ihlali |
1 yıldan 3 yıla kadar |
|
Yasak kapsamındaki memurların mükelleflerin vergiyle ilgili hesap, yazı ve diğer özel işlerini yapması |
6 aydan 2 yıla kadar |
Naylon Fatura Düzenleme ve Kullanma Suçlarının Cezaları
Naylon fatura düzenleme ve bilerek kullanma fiilleri, Vergi Usul Kanunu’nun 359/b maddesi kapsamında 3 yıldan 8 yıla kadar hapis cezasıyla cezalandırılır. Bu ceza aralığı, faturanın tamamen veya kısmen sahte olarak düzenlenmesini ve böyle bir faturanın kullanılmasını kapsar. Düzenleme ve kullanma için kanunda öngörülen hapis cezasının alt ve üst sınırları aynıdır.
Fiilin aynı suç işleme kararı kapsamında değişik zamanlarda tekrarlanması durumunda TCK 43’teki zincirleme suç hükümleri uygulanabilir. Bu durumda tek ceza belirlenerek ceza dörtte birden dörtte üçe kadar artırılır. VUK m.359, şartları oluştuğunda farklı takvim yılları veya vergilendirme dönemlerindeki fiillerin de bu kapsamda değerlendirilmesini öngörür.
Suç tarihi de uygulanacak ceza bakımından önemlidir. 15 Nisan 2022’de yürürlüğe giren değişiklikten önce VUK m.359/b’deki ceza aralığı 3 yıldan 5 yıla kadardı. Önceki tarihlerde işlenen fiillerde eski ve yeni düzenlemeler, ilgili artırım ve indirim hükümleriyle birlikte karşılaştırılarak sanığın lehine olan kanun uygulanmalıdır.
Defter ve Belge İbraz Etmeme Suçunun Cezası
Defter ve belge ibraz etmeme suçunun cezası, Vergi Usul Kanunu’nun 359/a-2 maddesi uyarınca 18 aydan 5 yıla kadar hapistir. Varlığı noter tasdik kayıtları veya başka delillerle belirlenen, saklanması zorunlu defter ve belgelerin vergi incelemesine yetkili kişilere kanuni şartlara rağmen sunulmaması, bu madde kapsamında gizleme olarak cezalandırılır.
Cezanın belirlenmesinde, VUK 359’daki yarı oranında indirim hükmü de dikkate alınmalıdır. Suça bağlı olarak tarh edilen vergi ve vergi aslına bağlı kesilen ceza bulunmadığında, verilecek cezanın yarı oranında indirilmesi gerekir. Yargıtay, ibraz etmeme nedeniyle kesilen özel usulsüzlük cezasının bu indirime engel oluşturmadığını kabul etmektedir. Örneğin temel cezanın 18 ay olarak belirlendiği bir dosyada, yalnızca bu indirim uygulandığında ceza 9 aya iner. Bunun üzerine diğer artırım ve indirimler ayrıca değerlendirilir.
Ayrıca 15 Nisan 2022’den önceki düzenlemede cezanın üst sınırı 3 yıldı. Önceki tarihlerde işlenen fiillerde eski ve yeni düzenlemeler, ilgili artırım ve indirim hükümleriyle birlikte karşılaştırılarak sanığın lehine olan kanun uygulanmalıdır.
Vergi Suçlarında Pişmanlık ve Islah Hükümleri
Vergi Usul Kanunu’nun 371. maddesindeki pişmanlık ve ıslah düzenlemesi, beyana dayanan vergilerde mükellefin veya fiile iştirak eden kişinin kanuna aykırılığı ilgili makamlara kendiliğinden bildirerek düzeltmesine imkan tanır. Kanuni şartların tamamı sağlandığında vergi ziyaı cezası kesilmez. VUK 359 uyarınca, bu şartlara uygun bildirimde bulunanlar hakkında bildirilen fiil nedeniyle kaçakçılık cezası da uygulanmaz.
Bu imkandan yararlanmak için temel şartlar şunlardır:
Yalnızca düzeltme beyannamesi verilmesi veya verginin ödenmesi, diğer şartlar sağlanmadan bu sonucu doğurmaz. Ayrıca izaha davet yazısı veya VUK m.370/b kapsamındaki sahte belge kullanımına ilişkin ön tespit yazısı tebliğ edilmişse, yazıdaki tespitle sınırlı olarak pişmanlık hükümlerinden yararlanmak mümkün değildir.
Vergi Suçlarında Etkin Pişmanlık ve Ceza İndirimi
Vergi Usul Kanunu’nun 359. maddesinde, kaçakçılık suçlarına ilişkin belirli ödemelerin yapılması karşılığında hapis cezasından indirim öngörülmüştür. Bu indirimden yararlanmak için suça bağlı olarak tarh edilen verginin tamamı, buna ilişkin gecikme faizi ve gecikme zammı ile kesilen cezaların yarısı ve bu yarıya ait gecikme zammı ödenmelidir. Yalnızca vergi aslının ödenmesi yeterli değildir.
Kanuna uygun şekilde ödemenin soruşturma evresinde yapılması halinde ceza yarı oranında, kovuşturma evresinde yapılması halinde ise ceza üçte biri oranında indirilir.
Ayrıca VUK 359’da, tarh edilen vergi ve vergi aslına bağlı kesilen ceza bulunmayan durumlarda cezanın yarı oranında indirilmesi düzenlenmiştir. Bu hüküm, ödeme karşılığındaki indirimden ayrı olarak değerlendirilir.
Vergi Borcunun Ödenmesinin Naylon Fatura Ceza Davasına Etkisi
Vergi borcunun ödenmesi, naylon fatura ceza davasını kendiliğinden sona erdirmez ve tek başına beraat sebebi oluşturmaz. Mahkeme, faturaların sahte olup olmadığını ve sanığın düzenleme veya bilerek kullanma fiilindeki sorumluluğunu incelemeye devam eder. Ödeme yalnızca, VUK m.359’daki şartlar sağlandığında, mahkumiyet halinde verilecek hapis cezasının indirilmesini sağlayabilir.
İndirim bakımından ödemenin suçlamaya konu vergi ve dönemle bağlantısı, tutarı ve yapıldığı aşama önemlidir. Bu nedenle ödeme belgeleri ceza dosyasına sunulmalı; gerekli tutarların süresinde ödenip ödenmediği vergi dairesi kayıtlarıyla birlikte belirlenmelidir. Şirketin başka dönemlere ait borçlarının ödenmesi veya yalnızca vergi aslının kapatılması, ilgili suçlama yönünden indirim şartlarının tamamlandığını göstermez.
Ayrıca ödeme yapılması, tek başına suçun kabul edildiği anlamına da gelmez. Sanık, ödeme yapmış olsa bile faturaların gerçek ticari işlemlere dayandığını veya sahte olduklarını bilmediğini savunabilir ve beraatini isteyebilir. Mahkeme, suçlamayı ve savunmayı dosyadaki bütün deliller üzerinden değerlendirmelidir.
Vergi Suçlarında Vergi Aslı, Vergi Cezası ve Faizlerin Ödenmesi
Vergi aslı, ödenmesi gereken verginin kendisidir. Vergi cezası, vergi yükümlülüklerine aykırılık nedeniyle idarece kesilen cezadır. Gecikme faizi ve gecikme zammı ise kanuni şartlarına göre bunlara eklenen tutarlardır. VUK m.359’daki ceza indirimi bakımından bu kalemlerin ayrı ayrı hesaplanması gerekir.
Ödeme karşılığında ceza indiriminden yararlanmak için ödeme kalemleri bakımından şu miktarların ödenmesi gerekmektedir:
İşbu tutarların ödenmesi halinde VUK m.359 kapsamında ceza indiriminden faydalanmak mümkündür. Ödeme öncesinde ilgili vergi dairesinden güncel hesap dökümü alınması, önceki ödemelerin hesaba katılması ve ödeme belgelerinin ceza dosyasına sunulması, eksik veya yanlış ödeme yapılmasını önlemek bakımından önemlidir.
Vergi Suçlarında Hükmün Açıklanmasının Geri Bırakılması
Hükmün açıklanmasının geri bırakılması (HAGB), mahkumiyet hükmünün belirli şartlarla sanık hakkında hukuki sonuç doğurmamasını sağlayan bir uygulamadır. Vergi suçlarında da CMK 231’deki şartlar gerçekleştiğinde HAGB kararı verilebilir. Bunun için hükmedilen sonuç cezanın 2 yıl veya daha az hapis ya da adli para cezası olması gerekir. Naylon fatura suçlarında da uygulanacak indirimler sonucunda hapis cezası bu sınırda kalırsa HAGB değerlendirilebilir.
HAGB kararı için ayrıca sanığın daha önce kasıtlı bir suçtan mahkum olmamış olması ve mahkemenin yeniden suç işlemeyeceği kanaatine ulaşması gerekir. Bunun yanında suç nedeniyle doğrudan bir kamu zararı oluşmuşsa, kural olarak bu zararın tamamen giderilmesi aranır. Defter ve belge ibraz etmeme suçunda ise sırf belgelerin sunulmamasından hareketle kamu zararı bulunduğu varsayılamaz. Zararın varlığı somut olay üzerinden değerlendirilmelidir.
HAGB kararının kesinleşmesiyle yetişkin sanık için 5 yıllık denetim süresi başlar. Bu süre içinde kasten yeni bir suç işlenmez ve mahkemenin belirlediği yükümlülüklere uyulursa, açıklanması geri bırakılan hüküm kaldırılarak davanın düşmesine karar verilir. Şartların ihlal edilmesi ise hükmün açıklanmasına ve cezanın infazına yol açabilir.
Vergi Suçlarında Hapis Cezasının Ertelenmesi ve Adli Para Cezasına Çevrilmesi
Hapis cezasının ertelenmesi, TCK m.51 uyarınca, kural olarak 2 yıl veya daha az hapis cezalarında mümkündür. Suçu işlediği sırada 18 yaşını doldurmamış veya 65 yaşını bitirmiş kişilerde bu sınır 3 yıldır. Erteleme için kişinin daha önce kasıtlı bir suçtan dolayı 3 aydan fazla hapis cezasına mahkum edilmemiş olması ve yargılama sürecindeki pişmanlığı nedeniyle mahkemede yeniden suç işlemeyeceği kanaatinin oluşması gerekir.
Erteleme halinde mahkumiyet hükmü varlığını korur. Mahkeme, hükmedilen ceza süresinden kısa olmayacak şekilde 1 ila 3 yıl arasında denetim süresi belirler. Bu süre kanuni şartlara uygun tamamlanırsa ceza infaz edilmiş sayılır. Şartların ihlali ise cezanın kısmen veya tamamen cezaevinde çektirilmesine yol açabilir.
Adli para cezasına çevirme ise TCK m.49 ve 50 kapsamında, 1 yıl veya daha az süreli hapis cezalarında değerlendirilebilir. Mahkeme; kişinin özelliklerini, sosyal ve ekonomik durumunu, yargılama sürecindeki pişmanlığını ve suçun işlenişini dikkate alır. Vergi suçlarında her iki uygulama bakımından da esas alınan, indirim ve artırımlar sonrasında belirlenen sonuç cezadır. Dolayısıyla suçun kanundaki ceza aralığına bakılarak erteleme veya para cezasına çevirme imkanının bulunup bulunmadığı söylenemez.
Vergi Suçlarında Dava ve Ceza Zamanaşımı
Dava zamanaşımı, suç hakkında kanuni süre içinde kesinleşmiş hüküm kurulamaması halinde davanın düşmesini gerektirir. TCK m.66 ve 67 uyarınca, güncel ceza sınırları esas alındığında yetişkinler bakımından başlıca süreler şöyledir:
|
Suç |
Olağan dava zamanaşımı |
Kesilme halinde azami süre |
|
VUK 359/a kapsamındaki hesap ve muhasebe hilesi, yanıltıcı belge, tahrif ve gizleme fiilleri |
8 yıl |
12 yıl |
|
Sahte fatura dahil VUK 359/b, c, ç ve d kapsamındaki fiiller |
15 yıl |
22 yıl 6 ay |
|
Vergi mahremiyetinin ihlalinin temel şekli ve mükelleflerin özel işlerini yapma yasağına aykırılık |
8 yıl |
12 yıl |
Süre kural olarak suçun işlendiği, zincirleme suçlarda son fiilin gerçekleştiği tarihten başlar. Savcılıkta ifade alınması, mahkemede sorgu, iddianame düzenlenmesi veya mahkumiyetkararı gibi işlemler süreyi keserek yeniden başlatır. Ancak zamanaşımı süresi kesilse dahi belirli bir süreyi aşamayacak olup bu süre tabloda belirtilmiştir.
Ceza zamanaşımı ise kesinleşmiş cezanın infazını ilgilendirir. TCK m.68’e göre, bu suçlarda hükmedilen 5 yıl veya daha az hapis cezalarında 10 yıl, 5 yıldan fazla hapis cezalarında 20 yıl esas alınır. Adli para cezalarında süre 10 yıldır. Süre, kural olarak hükmün kesinleşmesiyle başlar; infaz amacıyla yapılan kanuni tebligat veya yakalama gibi işlemlerle kesilebilir.
Vergi Suçları Ceza Davasında İstinaf ve Temyiz Başvurusu
İlk derece mahkemesi tarafından verilen karara karşı taraflar istinaf ve temyiz başvurusunda bulunabilir. İstinaf başvurusu, ilk derece mahkemesinin kararının bölge adliye mahkemesi tarafından incelenmesini sağlar. İşbu başvuru, gerekçeli kararın tebliğinden itibaren 2 hafta içinde, hükmü veren mahkemeye yapılır. İstinafta hem deliller ve olayın değerlendirilmesi hem de hukuki uygulama incelenebilir. Vergi suçlarında eksik araştırma yapılması, kastın ortaya konulmaması, bilirkişi raporundaki itirazların karşılanmaması veya ceza indiriminin uygulanmaması başvuru konusu olabilir.
Temyiz başvurusu ise temyize açık bölge adliye mahkemesi kararlarının Yargıtay tarafından hukuka uygunluk yönünden incelenmesini sağlar. Temyiz başvurusu, gerekçeli kararın tebliğinden itibaren 2 hafta içinde, kararı veren bölge adliye mahkemesine yapılır. Temyiz dilekçesinde, kararın bozulmasını gerektiren hukuka aykırılıklar somut olarak gösterilmelidir.
Vergi Suçları Soruşturma ve Ceza Davalarında Avukat
Vergi suçları nedeniyle hakkında soruşturma veya ceza davası yürütülen kişi, CMK 149 uyarınca sürecin her aşamasında avukat yardımından yararlanabilir. Avukat, ifade öncesinde suçlamayı ve mevcut delilleri değerlendirir, ifade sırasında hukuki yardım sağlar ve kişinin lehine olan delillerin toplanmasını talep eder. Gerektiğinde arama, el koyma, tutuklama ve adli kontrol kararlarına karşı başvuruları yapar.
Vergi suçlarında savunmanın hazırlanması, vergi raporlarıyla ticari işlemler ve kişinin fiili sorumluluğu arasındaki bağlantının incelenmesini gerektirir. Avukat; vergi suçu ve vergi tekniği raporlarını, faturaları, banka hareketlerini ve diğer kayıtları değerlendirerek suçlamadaki eksiklikleri ortaya koyar. Bilirkişi raporlarına karşı somut itirazlar sunar ve mahkemenin değerlendirmesi gereken savunmaları açıklar.
Bu sebeple vergi incelemesinin başlamasından itibaren sürecin avukat kontrolünde yürütülmesi ileride hak kaybı yaşanmaması ve cezai sorumluluğun asgari düzeyde tutulması bakımından son derece önemlidir.

Sıkça Sorulan Sorular
Vergi Müfettişinden Naylon- Sahte Fatura İçin Evrak Gelen Ne Yapmalı?
Yazının hangi faturaları ve dönemleri kapsadığı, ne istendiği ve cevap süresi kontrol edilmelidir. İlgili faturalar, banka kayıtları, sevk ve teslim belgeleri ile ticari kayıtlar hazırlanarak istenen belgeler süresinde sunulmalı; işlemlerin gerçekliği belgelere dayalı olarak açıklanmalıdır.
Vergi Müfettişinden Bilgi Yazısı Gelirse Ne Yapılmalı?
Yazıda sorulan hususlara, belirtilen süre içinde doğru ve eksiksiz cevap verilmelidir. Bilgiler muhasebe kayıtlarıyla karşılaştırılmalı, açıklamaları destekleyen belgeler cevaba eklenmeli ve teslim kaydı saklanmalıdır. Haklı bir nedenle süresinde cevap hazırlanamayacaksa, süre dolmadan gerekçesi ve belgeleriyle ek süre istenmelidir.
Vergi Borcu Nedeniyle Ceza Davası Açılır mı?
Tek başına vergi borcunun bulunması veya ödenmemesi ceza davası açılmasını gerektirmez. Vergi suçundan dava açılması için, sahte fatura düzenleme veya bilerek kullanma gibi kanunda suç sayılan bir fiile ilişkin yeterli şüphe bulunmalıdır.
Vergi Cezası Kesilmesi Hapis Cezası Verileceği Anlamına Gelir mi?
Hayır. Vergi cezası kesilmiş olması, kişinin hapis cezasına mahkum edildiği anlamına gelmez. Hapis cezasına ancak ceza mahkemesi, suçun unsurlarının ve sanığın sorumluluğunun ispatlandığı sonucuna ulaşırsa karar verebilir.
Vergi İncelemesi Yapılan Herkes Hakkında Savcılık Soruşturması Başlatılır mı?
Hayır. Vergi incelemesi yapılması, kendiliğinden savcılık soruşturması başlatılmasını gerektirmez. İncelemede vergi suçu işlendiğine ilişkin bulgular tespit edilirse, ilgili rapor ve bildirim usulü izlenerek konu savcılığa iletilir.
Vergi Suçlarından Soruşturma Açıldığı Nasıl Öğrenilir?
İlgili Cumhuriyet başsavcılığına kimlikle başvurularak veya avukat aracılığıyla dosya bilgileri araştırılarak öğrenilebilir. Savcılık ya da kolluk tarafından gönderilen ifade çağrısı ve tebligatlar da soruşturmadan haberdar olunmasını sağlar.
Vergi Suçları Soruşturmasında İfadeye Çağrılan Kişi Ne Yapmalı?
Öncelikle hangi dosyada ve hangi sıfatla çağrıldığını öğrenmelidir. Şüpheli olarak çağrılmışsa, ifade öncesinde avukatıyla suçlamayı değerlendirmeli ve lehine olan belgeleri hazırlamalıdır. Şüphelinin susma ve avukat yardımından yararlanma hakkı vardır. İfadesonrasında tutanak okunmalı, yanlış veya eksik kısımlar düzelttirilmeden imzalanmamalıdır.
Faturanın Sahte Olduğu Bilinmeden Kullanılmışsa Ceza Verilir mi?
Hayır. Sahte fatura kullanma suçunda kast gerekir. Kişinin faturanın sahte olduğunu bilerek kullandığı kanıtlanmadan mahkumiyet kararı verilemez.
Gerçek Mal Alımı Yapılan Firmaya Ait Faturanın Sahte Çıkması Hâlinde Ceza Verilir mi?
Gerçek mal alımı yapılmış ve fatura bu işlemi doğru yansıtıyorsa sahte fatura kullanma cezası verilemez. Mal başka bir firmadan alınmışken işlemle ilgisi bulunmayan bir firmanın faturası bilerek vergi kayıtlarında kullanılmışsa, gerçek mal alımı yapılmış olması ceza sorumluluğunu ortadan kaldırmaz.
E-Fatura ve e-Arşiv Fatura Nedeniyle Naylon Fatura Ceza Davası Açılabilir mi?
Evet. Elektronik faturalar da sahte belge düzenleme ve kullanma suçlarına konu olabilir. Faturanın elektronik sistem üzerinden oluşturulması, dayandığı ticari işlemin gerçek olduğunu tek başına kanıtlamaz.
Naylon Fatura Ceza Davasında Şirket Ortağına Ceza Verilir mi?
Yalnızca şirket ortağı olması nedeniyle kişiye ceza verilemez. Ortağın sahte fatura düzenleme veya bilerek kullanma fiilini gerçekleştirdiği ya da bu fiile kasten iştirak ettiği ispatlanırsa cezai sorumluluğu doğar.
Şirket Müdürü Olunmayan Döneme Ait Sahte Faturadan Sorumlu Tutulunabilir mi?
Yalnızca sonradan şirket müdürü olunmasına dayanılarak önceki dönemin faturalarından ceza verilemez. Ancak kişi müdür olmadığı dönemde fiile katılmışsa veya eski tarihli sahte faturayı kendi görev döneminde bilerek kullanmışsa cezai sorumluluğu doğabilir.
Şirket Devredildikten Sonra Vergi Suçlarından Sorumluluk Sevam Eder mi?
Evet. Kişinin devirden önce işlediği veya iştirak ettiği vergi suçlarından doğan cezai sorumluluğu devam eder. Şirketin devredilmesi, bu sorumluluğu ortadan kaldırmaz.
Muhasebecinin İşlemleri Nedeniyle Şirket Müdürüne Ceza Verilir mi?
Muhasebecinin yaptığı her işlemden şirket müdürüne otomatik olarak ceza verilemez. Müdürün suç oluşturan işlemi gerçekleştirdiği, yapılması için talimat verdiği veya fiile kasten iştirak ettiği ispatlanmalıdır.
Defter ve Belgeler Kaybolmuşsa İbraz Etmeme Suçundan Ceza Verilir mi?
Belgelerin kişinin iradesi dışındaki bir olay nedeniyle kaybolduğu ve bu nedenle ibraz edilemediği kanıtlanırsa gizleme suçundan ceza verilmez. Kaybın nedeni, yangın veya hırsızlık tutanakları gibi delillerle ortaya konulmalıdır. Yalnızca “belgeler kayboldu”denilmesi, ceza sorumluluğunu kaldırmaz.
Vergi Mahkemesinde Dava Kazanılması Naylon Fatura Ceza Davasında Beraat Sağlar mı?
Tek başına beraat sağlamaz. Vergi mahkemesi kararının gerekçesi ve dayandığı deliller ceza mahkemesince değerlendirilmelidir. Faturaların gerçek işlemleri yansıttığının belirlenmesi savunmayı epey güçlendirir. Ancak yalnızca vergilendirme işleminin usul hatası nedeniyle iptal edilmesi ise suçlamayı ortadan kaldırmaz.
Vergi Borcu Ödenirse Ceza Davası Düşer mi?
Vergi borcunun ödenmesi tek başına ceza davasını düşürmez. VUK m.359’daki ödeme şartları sağlanırsa mahkumiyet halinde verilecek hapis cezasından indirim yapılır.
Naylon Fatura Suçunda Etkin Pişmanlıktan Nasıl Yararlanılır?
Suça ilişkin tarh edilen vergi, gecikme faizi ve gecikme zammı tamamen; kesilen cezaların yarısı ve bu yarıya ait gecikme zammı da eksiksiz ödenmelidir. Ödeme, hüküm verilinceye kadar tamamlanmalı ve belgeleri dosyaya sunulmalıdır.
Vergi Suçlarında Soruşturma ve Dava Aşamasında Ödeme Yapılması Ceza İndirimini Etkiler mi?
Evet. VUK m.359’daki genel düzenlemeye göre gerekli ödemeler soruşturma aşamasında tamamlanırsa hapis cezası yarı oranında, kovuşturma aşamasında hüküm verilinceye kadar tamamlanırsa üçte bir oranında indirilir.
Vergi Kaybı Oluşmamışsa Sahte Fatura Suçundan Ceza Verilir mi?
Evet. Vergi kaybı, sahte fatura düzenleme veya bilerek kullanma suçunun oluşması için zorunlu değildir. Ancak suça bağlı tarh edilen vergi ve vergi aslına bağlı kesilen ceza bulunmuyorsa, VUK m.359 uyarınca verilecek ceza yarı oranında indirilir.
Farklı Takvim Yıllarında Kullanılan Naylon Faturalar İçin Ayrı Ayrı Ceza Verilir mi?
Mutlaka her takvim yılı için ayrı ceza verilmez. Fiiller aynı suç işleme kararı kapsamında gerçekleştirilmişse zincirleme suç hükümleri uygulanır. Bu durumda tek ceza belirlenerek dörtte birden dörtte üçe kadar artırılır. Birbirinden bağımsız suç işleme kararlarına dayanan fiillerde ise ayrı cezalar verilir.
Naylon Fatura Cezası Adli Para Cezasına Çevrilebilir mi?
İndirim ve artırımlar sonrasında hükmedilen hapis cezası 1 yıl veya altında kalırsa, TCK m.50’deki şartlarla adli para cezasına çevrilebilir. Ancak süre şartının sağlanması tek başına yeterli değildir, mahkeme diğer kanuni ölçütleri de değerlendirmelidir.
Vergi Suçlarında Hapis Cezası Ertelenebilir mi?
Sonuç ceza kural olarak 2 yıl veya daha azsa ertelenebilir. Suç tarihinde 18 yaşını doldurmamış veya 65 yaşını bitirmiş kişilerde sınır 3 yıldır. Ayrıca kişinin önceki kasıtlı suç mahkumiyetleri ertelemeye engel oluşturmamalı ve mahkemede yeniden suç işlemeyeceği kanaati oluşmalıdır.
Vergi Suçlarında Zamanaşımı Süresi Nasıl Hesaplanır?
Dava zamanaşımı, uygulanacak kanuni cezanın üst sınırına göre belirlenir. Yetişkinlerde vergi suçları bakımından başlıca süreler 8 veya 15 yıldır. Süre kural olarak suç tarihinden, zincirleme suçlarda son fiilden başlar. Savcılıkta ifade alınması ve iddianame düzenlenmesi gibi işlemler süreyi keser. Ayrıca kanuni durma süreleri de hesaplamaya eklenir. Ceza zamanaşımı ise kural olarak hükmün kesinleşmesinden başlayarak hükmedilen ceza üzerinden hesaplanır. Suç tarihindeki hükümler ve sonradan yürürlüğe giren lehe düzenlemeler de gözetilmelidir.